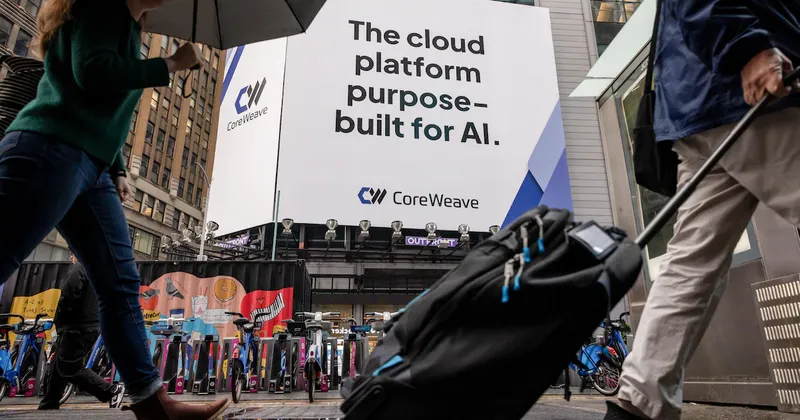
Bloomberg — CoreWeave Inc. (CRWV) se ha visto envuelta en un tira y afloja entre los inversionistas que consideran que el aumento de los rendimientos de los bonos podría frenar el repunte del sector de la inteligencia artificial y aquellos que creen que la demanda de potencia de cálculo hará que esas preocupaciones queden obsoletas en poco tiempo. Las acciones del proveedor de servicios de computación en la nube se hundieron un 20% en las tres primeras sesiones de esta semana, incluyendo una caída superior al 15% este miércoles, mientras que el coste de su deuda se desplomaba hasta niveles que suelen indicar dificultades financieras. Este jueves por la mañana, el coste de proteger los bonos de CoreWeave frente al impago alcanzó el nivel intradía más alto jamás registrado, mientras que los swaps descontaban una probabilidad superior al 60% de que se produjera un impago en los próximos 5 años. Sin embargo, el jueves por la tarde, la sensación de pánico parecía estar remitiendo, ya que las acciones repuntaron y pasaron a terreno positivo después de que Jensen Huang, CEO de Nvidia Corp. (NVDA), accionista y proveedor de CoreWeave, expresara su confianza en la empresa.
Además, Deutsche Bank calificó la ola de ventas como una “oportunidad de compra”. Las acciones cerraron la jornada con una subida del 5,9%, su mejor resultado en más de un mes. Pero el temor regresó el viernes, provocando una caída del 12% en las acciones de CoreWeave, lo que resultó en la peor semana para la acción desde noviembre, con un descenso del 25%. “El contexto macroeconómico ha creado un mercado en el que primero se vende y luego se hacen preguntas”, explicó Thomas DiFazio, estratega de fondos cotizados en bolsa de Roundhill Financial. “A corto plazo, es difícil afirmar con total seriedad que ya haya pasado el peligro”. ¿Por qué la deuda de CoreWeave preocupa a los inversionistas? Como proveedor de lo que se conoce como “neocloud”, CoreWeave se encuentra en el centro de la expansión de la infraestructura necesaria para desarrollar tecnología de IA.
La seguridad de su deuda es una cuestión clave para los inversionistas, ya que su gasto en la construcción de centros de datos se financia mediante la emisión de bonos. Con el aumento de los rendimientos de los bonos del Tesoro y una inflación que se mantiene obstinadamente elevada, el coste de dicha financiación está elevándose rápidamente. Todo esto ha provocado una trayectoria accidentada para las acciones de CoreWeave. La acción ha subido más del 50% desde su problemática salida a bolsa en marzo de 2025, que tuvo que ser respaldada por Nvidia.
No obstante, ha descendido un 12% este año y un 66% desde que alcanzara su máximo en junio de 2025, y se encuentra a menos de US$30 de su precio de salida. Sin embargo, el potencial alcista de CoreWeave es bastante evidente, ya que la demanda de servicios informáticos de inteligencia artificial sigue superando a la oferta. Y existen pocos indicios de que esa dinámica vaya a cambiar a corto plazo, señaló DiFazio. Esa fue la opinión del analista de Deutsche Bank, Brad Zelnick, quien mantiene una recomendación de “comprar” sobre la acción y anima a los inversionistas a hacerse con las acciones antes de que se recuperen por completo.
CoreWeave cuenta con “una sólida base de clientes, un historial contrastado de ejecución, la conversión de la cartera de pedidos y un rendimiento de infraestructura líder”, escribió Zelnick en una nota de análisis este jueves. “Aunque se necesitará más capital, esto puede llevarse a cabo a un ritmo constante y cuenta con el respaldo de una sólida cartera de pedidos de clientes”. Desde luego, CoreWeave no fue la única afectada por la ola de ventas de esta semana. El índice de semiconductores de la Bolsa de Filadelfia, conocido por su símbolo SOX, ha caído un 9,7% esta semana, lo que supone un descenso del 22% respecto al máximo alcanzado en junio. Los fabricantes de servidores Dell Technologies Inc. (DELL) y Hewlett Packard Enterprise Co. (HPQ) registraron fuertes caídas.
Sin embargo, CoreWeave es considerada una de las acciones más arriesgadas del sector de la inteligencia artificial debido a su gran dependencia de la deuda de alto rendimiento para financiar sus centros de datos. La empresa obtuvo en marzo, por primera vez, calificaciones de grado de inversión para su deuda respaldada por chips, y el objetivo es seguir obteniendo calificaciones similares, según declaró este miércoles su cofundador Brannin McBee al Financial Times, lo que no hace sino subrayar la intención de CoreWeave de seguir recurriendo al crédito. La estrecha relación de la empresa con Nvidia podría constituir una fuente de capital si se restringiera su acceso al mercado, según el analista de Bloomberg Intelligence Robert Schiffman. No obstante, Huang rechazó dicha idea este jueves, afirmando que no hay necesidad de un rescate. “La solidez de CoreWeave mejora día a día”, declaró Huang a Bloomberg durante un acto celebrado en Estocolmo. “Soy optimista.
De hecho, su coste de capital está disminuyendo”. Aun así, incluso con todos los riesgos que plantean el aumento de las tasas de interés y el nivel estratosférico del gasto en inteligencia artificial, el contexto fundamental sigue siendo alentador para CoreWeave, según Matt Bartolini, director global de estrategas de investigación de State Street Investment Management. “Todavía nos encontramos en una fase muy temprana del ciclo de inversión en IA, por lo que no creo que las tasas de interés vayan a suponer un obstáculo insuperable, pero sí que alteran el cálculo que subyace a la emisión continuada de deuda y a la garantía de que la financiación de dicha deuda pueda cubrirse con un crecimiento creíble en el futuro”, señaló Bartolini. “La tendencia de demanda a largo plazo es lo que está financiando el ciclo de inversión en capital, y creo que es probable que la demanda continúe independientemente de lo que ocurra con las tasas de interés”. -Con la colaboración de Subrat Patnaik, David Watkins y Carmen Reinicke. Lea más en Bloomberg.com