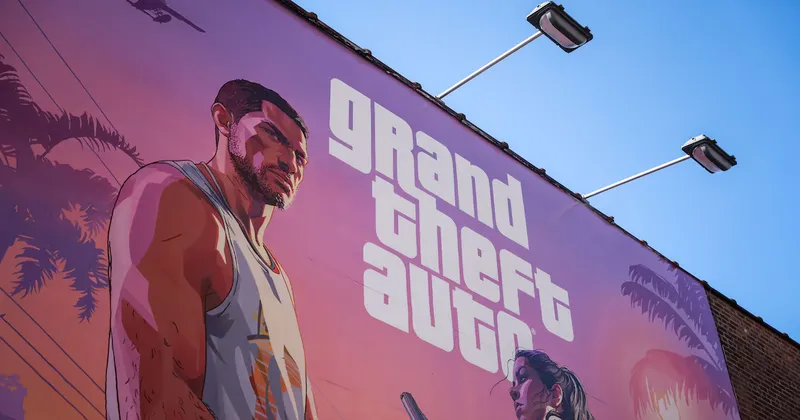
Bloomberg Línea — El próximo lanzamiento de Grand Theft Auto VI pone a Take-Two Interactive (TTWO) en el centro de las apuestas de Wall Street por el entretenimiento, un sector donde los videojuegos, la Fórmula 1 y los conciertos ofrecen distintas oportunidades para los inversionistas. La clave no está únicamente en vender videojuegos, entradas o derechos de transmisión, sino en convertir la fidelidad de los aficionados en ingresos durante años, según Rubén Dalfovo, estratega de inversiones de Saxo Bank. El especialista considera que las franquicias reconocidas, las audiencias globales y las experiencias difíciles de reproducir pueden ofrecer ventajas competitivas, aunque advierte que “la popularidad por sí sola no constituye un argumento de inversión”. Para Dalfovo, el atractivo de estas compañías también depende de su rentabilidad y sus perspectivas de crecimiento.
El desafío para los inversionistas es identificar negocios capaces de sostener sus beneficios sin pagar demasiado por su éxito futuro. GTA VI: Take-Two busca pasar al siguiente nivel El estreno de GTA VI, previsto para el 19 de noviembre, representa una prueba para Take-Two Interactive. Su antecesor ha vendido cerca de 235 millones de unidades y consolidó un negocio que trasciende la compra inicial del videojuego. Dalfovo destaca que alrededor del 81% de los ingresos trimestrales de Take-Two procedió del gasto recurrente de los consumidores, incluidos contenidos adicionales, monedas virtuales y publicidad.
El atractivo de estas franquicias trasciende a la empresa. Dalfovo identifica modelos similares en Mario, de Nintendo, y Resident Evil, de Capcom, cuyos personajes e historias permiten ampliar los ingresos mediante secuelas, películas, productos y licencias. → Suscríbete al newsletter Línea de Mercado, una selección de Bloomberg Línea con las noticias bursátiles más destacadas del día. Para el estratega de Saxo Bank, “mantener a los jugadores comprometidos durante años podría ser incluso más valioso” que vender millones de copias durante el lanzamiento. Andrew R.
Heaney, director de análisis de renta variable de WMS Research en Ameriprise, considera que “el riesgo del lanzamiento ha disminuido considerablemente”, después de que las reservas anticipadas superaran las expectativas iniciales. Take-Two mantuvo su previsión de reservas netas de entre US$8.000 millones y US$8.200 millones para el ejercicio fiscal 2027, pese a la fortaleza de la demanda anticipada. Así se han comportado las acciones de Take-Two Interactive Software Nathan Naidu, analista de Bloomberg Intelligence, advierte que “la canibalización es el riesgo clave”, debido a que las ventas de NBA 2K27 sugieren que algunos consumidores aplazan sus compras antes del estreno de GTA VI. Sin embargo, Ameriprise mantiene su recomendación de compra y Heaney sostiene que “el apoyo a la valoración proviene principalmente de la ejecución de GTA VI y de la generación duradera de efectivo”.
Wall Street también apuesta por superar este nivel. El 100% de los 33 analistas que cubren Take-Two recomienda comprar sus acciones. Su precio objetivo promedio de US$290,58 implica un potencial de retorno del 28% frente al cierre del jueves, de US$226,95. Fórmula 1: Liberty Media acelera su negocio La Fórmula 1 ofrece otra pista para invertir en entretenimiento.
Desde que Liberty Media (FWONA) asumió su control, el campeonato ha ampliado sus ingresos mediante patrocinios, derechos audiovisuales, hospitalidad y nuevas carreras. Dalfovo explica que “recrear la historia de Ferrari, la atmósfera de Monza y el atractivo global del campeonato es otra cuestión”, una ventaja que dificulta la aparición de competidores equivalentes. La Fórmula 1 registró un crecimiento trimestral de ingresos del 28%, aunque el estratega advierte que el calendario incluyó una carrera adicional y que los ingresos acumulados de nueve meses permanecieron prácticamente estables. Para Dalfovo, el potencial comercial también reside en obtener mayores ingresos de una misma audiencia.
Los aficionados pueden contratar F1 TV, comprar productos o asistir a un Gran Premio, mientras patrocinadores y cadenas pagan por acceder a ese público. JPMorgan (JPM) mantiene su recomendación de sobreponderar Liberty Formula One y elevó su precio objetivo a US$125. El banco identifica oportunidades en patrocinios, hospitalidad, licencias y monetización digital. Wells Fargo (WFC) ofrece una lectura más prudente.
Steven Cahall, analista de renta variable de la entidad, considera que “los riesgos y las oportunidades parecen equilibrados”, tras elevar su recomendación a ponderación neutral. Así se han comportado las acciones de Liberty Media La firma destaca que más del 70% de los ingresos son contractuales o previsibles, aunque advierte que “también es un negocio intensivo en costos”, especialmente por las inversiones necesarias para desarrollar MotoGP. El consenso de Wall Street muestra que el 83,3% de los analistas recomienda comprar Liberty Media. Su precio objetivo de US$122,63 representa un potencial de retorno del 12,1% respecto al cierre del jueves, de US$109,44.
Live Nation: los conciertos buscan prolongar el espectáculo Live Nation (LYV) completa el recorrido con una apuesta por experiencias que no pueden reproducirse fácilmente. La compañía prevé recibir cerca de 180 millones de asistentes durante 2026, tras registrar un crecimiento trimestral del 19%. La inteligencia artificial también entra en el negocio. Dalfovo considera que “las experiencias difíciles de reproducir podrían volverse más valiosas” si la creación de contenido digital se vuelve más fácil y barata.
El analista distingue, sin embargo, los modelos de negocio. Mientras el entretenimiento digital puede sumar millones de clientes con costos adicionales relativamente bajos, los espectáculos en vivo dependen de una capacidad limitada y requieren recintos, personal e inversiones. Bloomberg Intelligence, en un análisis de Kevin Near, estima que la inversión prevista de US$5.600 millones en recintos permitirá ampliar la capacidad y respaldar el crecimiento de los beneficios hasta 2031. La compañía contempla incorporar 38 recintos y sumar al menos 20 millones de asistentes anuales, aunque el desarrollo de estos proyectos elevará inicialmente los costos operativos.
David Karnovsky, analista de JPMorgan, mantiene su recomendación de sobreponderar Live Nation, aunque redujo su precio objetivo de US$205 a US$200 por mayores gastos en el negocio de conciertos. UBS, por su parte, conserva su recomendación de compra y un objetivo de US$208, apoyado en la demanda de conciertos y la expansión internacional de la compañía. Así se han comportado las acciones de Live Nation Jason B. Bazinet, analista de Citi (C), considera que las inversiones en recintos “pueden también reducir el perfil de riesgo”, aunque no necesariamente acelerarán el crecimiento de los beneficios operativos ajustados.
Citi contempla un escenario optimista de US$4.765 millones en beneficio operativo ajustado para 2031, frente a los US$4.475 millones previstos por la dirección de Live Nation. El 77,8% de los analistas de Wall Street recomienda comprar sus acciones. El precio objetivo promedio de US$204,21 supone un potencial de retorno del 13,4% frente a los US$180,14 del cierre del jueves. Sin embargo, los riesgos siguen presentes.
Bloomberg Intelligence identifica vulnerabilidades en el gasto premium, además de litigios antimonopolio, mientras las inversiones en recintos podrían presionar los márgenes. Dalfovo recuerda que el entretenimiento compite por el tiempo y el dinero de los consumidores, dos recursos limitados. Una economía débil puede afectar la venta de entradas, mientras los cambios de preferencias pueden reducir el atractivo de franquicias exitosas. Para el estratega de Saxo Bank, “incluso un negocio maravilloso puede decepcionar a los accionistas si su valoración ya presupone años de crecimiento excepcional”.
Las próximas variables serán las ventas efectivas de GTA VI, la monetización comercial de la Fórmula 1 y la capacidad de Live Nation para convertir sus inversiones en recintos en mayores beneficios.