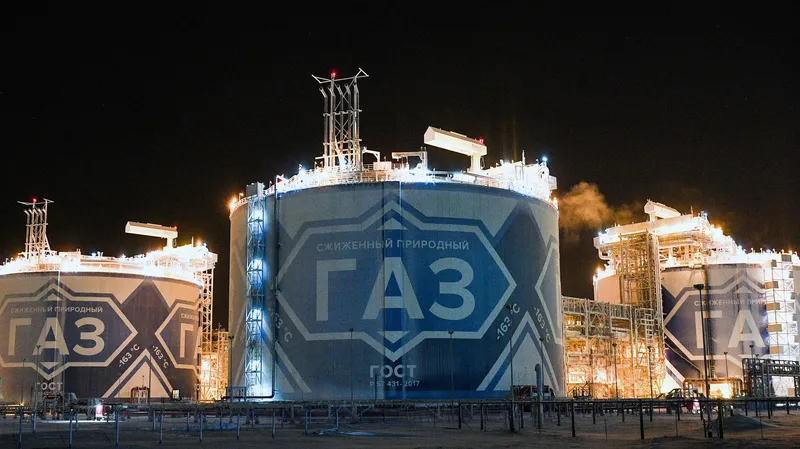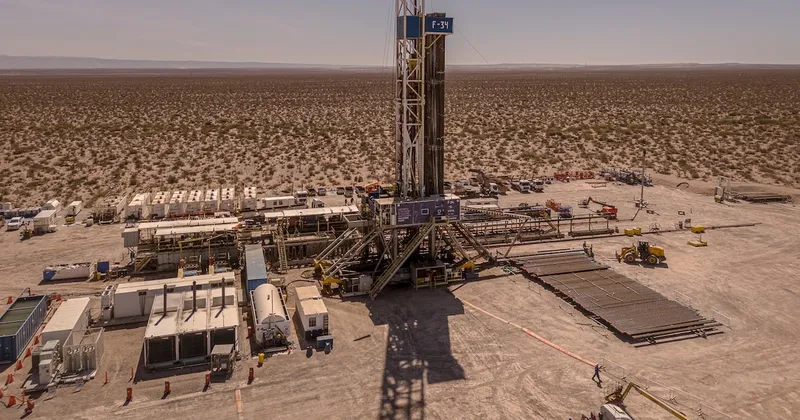
Bloomberg — Se prevé que la oleada de emisiones de bonos en dólares por parte de empresas y provincias argentinas se prolongue hasta el primer semestre del próximo año, impulsada por el auge del sector energético del país, según el Banco Santander, principal entidad colocadora de este tipo de operaciones. Se prevé que las ventas alcancen un total de unos US$9.000 millones el próximo año, según ha declarado Mariano Urquiola, director de Banca Corporativa y de Inversión de Santander Argentina. Esta cifra contrasta con los más de US$11.000 millones recaudados hasta la fecha en 2026, y se espera que los emisores se apresuren a salir al mercado durante el primer semestre, antes de las elecciones presidenciales de octubre, para evitar una posible volatilidad. La emisión estará liderada por empresas energéticas que están realizando importantes inversiones en Vaca Muerta, la formación de esquisto que constituye el núcleo de las ambiciones de Argentina de convertirse en un importante exportador de petróleo y gas.
Los sólidos balances y el aumento de los envíos de energía han convertido a los títulos de primera categoría del sector energético en los favoritos de los inversores internacionales, lo que les ha ayudado a protegerse de los episodios de volatilidad que han afectado a la deuda soberana argentina y a los títulos de menor calidad. “Contamos con emisores cuyos fundamentos son tan sólidos que resultan menos vulnerables a estas perturbaciones, en particular las empresas energéticas, que aún pueden acceder al mercado con rendimientos de un solo dígito”, afirmó Urquiola en una entrevista en Buenos Aires. Santander ha encabezado la clasificación de Bloomberg de entidades colocadoras de deuda argentina desde principios de 2024, gestionando ventas de bonos por valor de casi 7 000 millones de dólares, incluidos más de 3 000 millones este año. JPMorgan Chase & Co. ocupa el segundo puesto en este periodo, seguida de Citigroup Inc. Repunte de las ventas El ascenso de la entidad crediticia ha coincidido con una reapertura más amplia del mercado de deuda en divisas fuertes de Argentina.
Los emisores corporativos y provinciales han captado casi US$30.000 millones desde principios de 2024, según datos recopilados por Bloomberg. Esta cifra contrasta con los casi US$60.000 millones recaudados durante el auge de 2016-2017 bajo el mandato del expresidente Mauricio Macri, antes de que una crisis financiera y un rescate del Fondo Monetario Internacional sumieran el mercado de deuda en una prolongada recesión. Las emisiones se redujeron a un goteo durante el Gobierno peronista que le siguió, entre 2020 y 2023. Sin embargo, la composición de ambas oleadas es notablemente diferente.
El Gobierno federal fue el principal emisor de deuda bajo el mandato de Macri, mientras que el reciente repunte ha venido impulsado íntegramente por empresas y provincias, y el Gobierno del presidente Javier Milei se ha apoyado en la venta de deuda local, entre otras fuentes de financiación. No obstante, estas operaciones proporcionan un flujo constante de divisas en un momento crítico para Argentina, lo que respalda los esfuerzos del Banco Central por acumular reservas ante el aumento de los pagos de la deuda soberana en divisas, que ascenderán a unos US$25.000 millones el próximo año. VER MÁS: Aeropuertos Argentina emitió obligaciones negociables por U$S 400 millones al 8% La apuesta de Santander Santander apostó por Argentina antes de la elección de Milei en 2023, contratando a experimentados banqueros de inversión argentinos procedentes de centros financieros como Nueva York, Londres y Suiza, y comprometiéndose desde el principio a financiar el desarrollo de Vaca Muerta. “Así pues, cuando Argentina se abrió al mundo, ya contábamos con un equipo sólido desde el primer día y no tuvimos que enviar a nadie a Buenos Aires para reunirse con un cliente al día siguiente”, afirmó Urquiola. El banco se ha asegurado un papel en algunas de las mayores inversiones energéticas del país.
Está colaborando con JPMorgan para liderar una operación de financiación prevista de entre US$14.000 y US$15.000 millones para Argentina LNG. Asimismo, colabora con otras entidades crediticias en la financiación de un importante proyecto de líquidos de gas natural liderado por Transportadora de Gas del Sur S.A. (TGS) y Pampa Energía (PAMP), y es el único asesor financiero de la planta de urea que Pampa tiene previsto construir en la provincia de Buenos Aires, con un coste de US$2.700 millones. Esta ofensiva de financiación se produce en un momento en que los prestatarios de los mercados emergentes se enfrentan a condiciones cada vez más difíciles, ya que el aumento de los rendimientos a nivel mundial y la avalancha de emisiones de deuda por parte de las empresas tecnológicas dificultan que estos prestatarios compitan por el capital de los inversores. La propia cartera de emisiones de bonos de Argentina, aunque es la más sólida en años, ha comenzado a perder impulso en los últimos meses, a medida que suben los costes de financiación y las preocupaciones sobre las elecciones presidenciales del próximo año lastran los activos locales.
Los bonos soberanos del país denominados en dólares perdieron casi un 6% en octubre, uno de los peores resultados de los mercados emergentes, mientras que su prima de riesgo se disparó hasta alcanzar su máximo en un año. No obstante, los emisores corporativos más sólidos han seguido recurriendo a los mercados internacionales, con el objetivo de asegurar la financiación antes de que las condiciones se deterioren aún más. Pampa Energía se encuentra entre las que se han adelantado. La empresa recurrió a los mercados de deuda para adelantarse a posibles turbulencias relacionadas con las elecciones y a la competencia por la financiación el próximo año. “Hay que actuar con rapidez.
La estrategia consiste en asegurarlo todo”, afirmó el director financiero, Adolfo Zuberbuhler, en un acto celebrado la semana pasada, advirtiendo de que una avalancha de prestatarios antes de las elecciones de 2027 podría excluir a otros del mercado. Dado que se prevé una ralentización de las emisiones en el extranjero en 2027, Santander espera que repunten las ventas de bonos corporativos vinculados al dólar en el mercado local, a medida que aumente la demanda de coberturas cambiarias y las ventanas de emisión internacional se vuelvan menos predecibles. “En Argentina hay un dicho que reza: cuando se abre una ventana, hay que aprovecharla, porque nunca se sabe cuándo se abrirá otra”, señaló Urquiola. Bloomberg.com