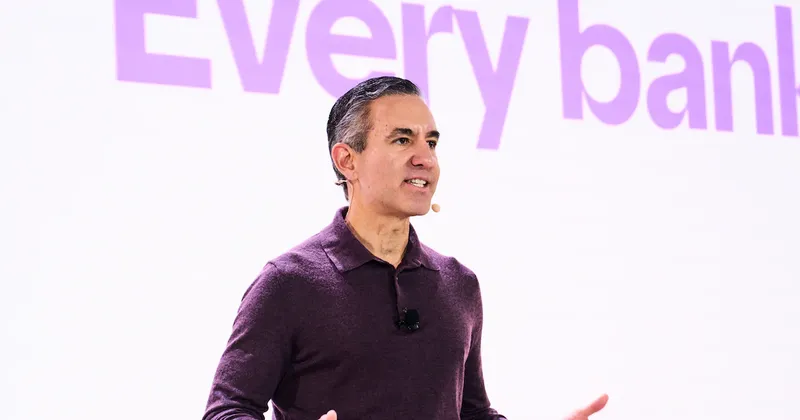
Barranquilla — David Vélez, CEO y co-fundador de Nubank (NU), apuesta con fuerza por la inteligencia artificial porque en su opinión esta permitirá llevale un banquero al bolsillo de cada persona. Vélez, actualmente miembro de la Junta Directiva de Open AI, partió de un paralelo que ya es parte del relato fundacional de las fintech: la manera en que el celular permitió que millones de personas sin acceso a una sucursal bancaria tuvieran, por primera vez, un banco a la mano. Ese fue, en buena medida, el fenómeno que explicó el crecimiento acelerado de Nubank en Brasil, México y Colombia durante la última década: bancarizar a través del teléfono a quienes el sistema tradicional nunca había considerado rentables. Su planteamiento ahora es que la inteligencia artificial está a punto de dar un salto equivalente, pero un nivel más arriba: “Si el celular pudo crear la opción de poner un banco en el bolsillo de cada persona, la inteligencia artificial da la posibilidad de poner un banco y un banquero en el bolsillo de cada persona.” La diferencia entre esas dos etapas no es menor.
Tener un banco en el bolsillo resuelve el problema de la infraestructura: abrir una cuenta, hacer una transferencia, pedir un crédito sin hacer fila. Pero tener un banquero en el bolsillo resuelve un problema distinto y, según Vélez, más profundo: el del criterio para tomar buenas decisiones con ese dinero. Un conocimiento que hoy es “del 1%” Para Vélez, el problema central no es solo de acceso a productos financieros —ese ya lo resolvió, en buena parte, la ola de digitalización de pagos de los últimos años—, sino de acceso a la inteligencia necesaria para usarlos bien: “Hoy es un conocimiento que solamente le pertenece en realidad al 1% de la población”, dijo Vélez, y añadió que “el 1% es la población que sabe invertir, sabe cuál es el mejor préstamo, sabe cuáles son los productos financieros más eficientes desde el punto de vista de impuestos.” Y describió el círculo que esto genera, casi como una trampa estructural: “El que tiene más recursos tiene más inteligencia, y entre menos recursos tiene uno, tiene menos acceso.” Dice Vélez que, en otras palabras, es una desigualdad que se retroalimenta. Quien ya tiene más dinero puede pagar el asesor financiero, el contador o el planeador patrimonial que le ayuda a tomar mejores decisiones y, con ello, a tener todavía más.
En esa misma línea, quien tiene menos recursos, en cambio, navega solo: “sin quién le explique qué crédito conviene, qué inversión tiene sentido para su perfil o cómo estructurar sus finanzas de forma más eficiente frente a los impuestos”. Por eso considera que no es sólo un problema de dinero, sino de información —y la información, en el sistema financiero tradicional, siempre ha tenido un costo de entrada. Optimizar la vida financiera de todos La apuesta de Vélez es que la inteligencia artificial puede romper ese círculo. No porque vaya a mejorar todavía más el acceso a productos —eso, insiste, ya está relativamente resuelto—, sino porque puede poner al alcance de cualquier persona, sin importar su nivel de ingresos, el mismo tipo de asesoría que hoy solo compra quien tiene más recursos: “La promesa de la inteligencia artificial es democratizar esa inteligencia para el 100% de la población y permitirle que todo el mundo optimice su vida financiera.” Y fue enfático en la escala de lo que eso podría significar, tanto para la sociedad como para la economía en general: “Le pone a pensar lo que eso puede significar: es gigantesco en términos de creación de valor para la sociedad y creación de valor para la gente.” Es una idea que conecta con un debate más amplio que ya se da a nivel global sobre el papel de la IA en servicios financieros: si los asistentes basados en inteligencia artificial pueden convertirse en una especie de “asesor financiero universal”, disponible las 24 horas y sin el costo que hoy tiene contratar a un profesional humano, el impacto en la reducción de la brecha de conocimiento financiero podría ser, según esta tesis, comparable al que tuvo la llegada del celular para el acceso bancario.
Eficiencia para las instituciones, no sólo para las personas Vélez fue claro en que el impacto de la inteligencia artificial no se limita al usuario final. También ve un efecto directo sobre las instituciones financieras, grandes y pequeñas, que podría eventualmente trasladarse al consumidor en forma de menores costos. “Una de las partes de eso, obviamente, es la eficiencia que se puede traer a cualquier institución financiera, grande o pequeña, en cualquier industria. Esa eficiencia puede ser reinvertida en hacer más con menos, o en bajar costos para la población.” Es decir, la IA operaría en dos frentes simultáneos según su planteamiento: de un lado, dándole al usuario común herramientas de decisión que antes solo tenían los más sofisticados; del otro, reduciendo los costos operativos de los bancos y fintech, una eficiencia que —si el mercado es suficientemente competitivo— terminaría reflejándose en mejores tarifas para todos. Una pieza más de una revolución más amplia Vélez enmarcó esta idea dentro de una transformación mayor que, a su juicio, ya está en marcha en el sistema financiero: la combinación de pagos digitales, Open Finance e inteligencia artificial actuando al mismo tiempo, y de forma acelerada. “Esa multiplicación de tecnologías —pagos digitales, Open Finance, inteligencia artificial— va a ser una revolución.
Son tecnologías globales, eso va a pasar en todos los países.” Para él, la inteligencia artificial no reemplaza esas otras dos capas, sino que las completa. Mientras los pagos digitales resolvieron el acceso a la infraestructura financiera y el Open Finance promete resolver el acceso a mejores productos y más competencia, la IA sería la tercera pieza: la que resuelve el acceso al criterio para usar todo eso bien. Es, en su lectura, una revolución de tres capas que no depende de un solo país o mercado, sino que —como ya viene ocurriendo con la propia expansión internacional de Nubank— tiene vocación global.