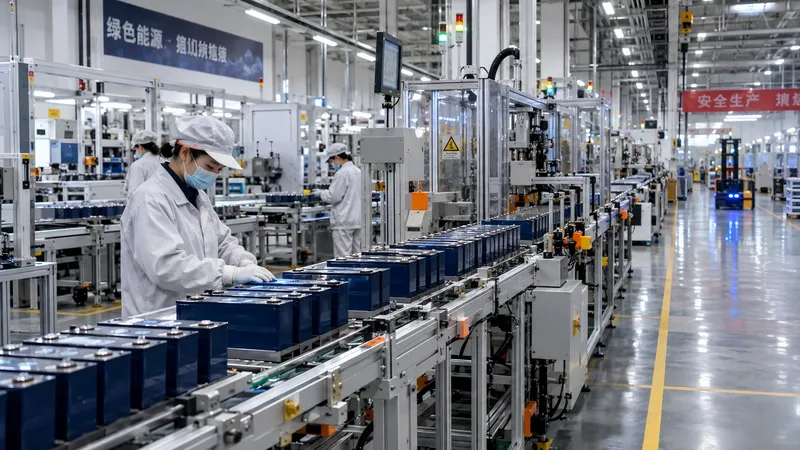
Coches Eléctricos China toma una enorme ventaja en las baterías de sodio: más de 400 GWh frente a solo 11 GWh fuera del país China concentra la inmensa mayoría de la capacidad operativa y anunciada de baterías de sodio, una tecnología que puede abaratar algunos coches eléctricos y reducir la dependencia del litio. China concentra la mayor parte de la capacidad mundial prevista para fabricar baterías de sodio. Samuel Saco 22/09/2026 12:30 Actualizado a 22/09/2026 12:30 Añadir Híbridos y Eléctricos como fuente preferida de Google de forma gratuita. Mantente informado con las últimas noticias de actualidad.
Activar ahora China vuelve a abrir una brecha importante frente al resto del mundo en una de las tecnologías llamadas a ganar protagonismo durante los próximos años. Esta vez no hablamos de las baterías LFP, donde los fabricantes chinos ya tienen una posición dominante, sino de las nuevas baterías de sodio. Según datos recogidos por Financial Times , China suma más de 400 GWh de capacidad de fabricación de baterías de sodio entre plantas ya operativas y proyectos anunciados, mientras que fuera del país apenas se contabilizan unos 11 GWh. La diferencia supera, por tanto, las 36 veces.
Las baterías de sodio ganan peso como alternativa más barata y menos dependiente del litio. China concentra prácticamente toda la capacidad mundial La diferencia no se limita únicamente al volumen de fábricas. La Agencia Internacional de la Energía señala que prácticamente toda la capacidad actual de producción de baterías de sodio está localizada en China y que, si se cumplen los proyectos anunciados, el país podría concentrar más del 95% de la capacidad mundial en 2030. El protagonismo corresponde en buena medida a los mismos actores que ya dominan el mercado de las baterías de litio.
CATL, el mayor fabricante mundial de baterías, ha comenzado a desplegar su segunda generación de celdas de sodio y prevé aumentar su utilización comercial durante 2026, mientras BYD también está desarrollando capacidad productiva para esta tecnología. Una alternativa al litio con ventajas claras, pero también limitaciones Las baterías de sodio funcionan siguiendo principios similares a las de ion-litio, pero sustituyen el litio por sodio, un elemento mucho más abundante y distribuido geográficamente. Una de sus principales ventajas aparece a bajas temperaturas. Las últimas generaciones pueden mantener alrededor del 90% de su capacidad nominal incluso a -40 ºC y operar a temperaturas de hasta 70 ºC, según la Agencia Internacional de la Energía.
También ofrecen una posible protección frente a futuras subidas del precio del litio y pueden reducir la dependencia de determinadas materias primas críticas. Por este motivo, los grandes fabricantes de baterías las contemplan como una tecnología complementaria a las actuales químicas de litio. CATL es una de las compañías chinas que más está acelerando el desarrollo de esta tecnología. Su gran desventaja sigue siendo la densidad energética.
A igualdad de tamaño y peso, las baterías de sodio almacenan menos energía que muchas baterías de litio actuales, lo que limita por ahora su utilización en coches eléctricos donde la autonomía es prioritaria. Precisamente por esa menor densidad energética, uno de los usos con más potencial son los coches eléctricos pequeños y asequibles, donde disponer de 700 u 800 kilómetros de autonomía no resulta tan importante. También pueden tener mucho recorrido en sistemas estacionarios de almacenamiento energético y en vehículos utilizados en zonas con temperaturas extremadamente bajas. Financial Times recoge además estimaciones de analistas que sitúan una posible paridad de costes con las baterías de litio alrededor de 2027, aunque la evolución dependerá tanto del precio del litio como de las mejoras tecnológicas que consiga la industria del sodio.
Europa y Estados Unidos vuelven a quedarse atrás Fuera de China también existen proyectos, pero la escala es mucho menor. Empresas europeas y estadounidenses están desarrollando baterías de sodio, aunque varias start-ups occidentales han tenido dificultades para alcanzar una producción industrial competitiva. La propia Agencia Internacional de la Energía cita el cierre de la estadounidense Natron Energy como ejemplo de los obstáculos que existen para construir una cadena de suministro competitiva fuera de China. Incluso LG Energy Solution ha decidido establecer una línea piloto de sodio en Nanjing, reforzando todavía más el ecosistema chino.
La ventaja china tampoco se limita a fabricar las celdas. El país mantiene una posición muy fuerte en materiales para cátodos, ánodos y otros componentes esenciales, además de liderar buena parte de la actividad de patentes y de la inversión vinculada a esta tecnología. El sodio puede resultar especialmente interesante para coches eléctricos pequeños. Eso sí, pese al rápido crecimiento de los proyectos, las baterías de sodio todavía representan una parte muy pequeña del mercado mundial.
En 2025 su producción global fue inferior al 1% de la correspondiente a las baterías de ion-litio. Las baterías LFP mantienen además una ventaja importante en costes, densidad energética y madurez industrial. La IEA considera que el sodio necesitará nuevas mejoras tecnológicas o un incremento sostenido del precio del litio para competir en igualdad de condiciones en muchas aplicaciones. Fuente: Financial Times .
Temas Coches Eléctricos