Coches Eléctricos El 'elefante en la habitación' del coche eléctrico a nivel mundial crece: si no se pone una solución será imposible de resolver China concentra ya el 73,3% del mercado mundial de baterías para vehículos electrificados. CATL y BYD concentran más de la mitad del mercado mundial de baterías. Daniel Vega 11/10/2026 13:00 Actualizado a 11/10/2026 13:00 Añadir Híbridos y Eléctricos como fuente preferida de Google de forma gratuita. Mantente informado con las últimas noticias de actualidad.
Activar ahora La carrera por dominar el coche eléctrico no se está decidiendo únicamente en las fábricas de automóviles. Uno de los componentes más caros y estratégicos de cualquier vehículo electrificado, la batería, está quedando cada vez más concentrado en manos de fabricantes chinos, hasta el punto de que su peso en el mercado mundial ha vuelto a crecer con fuerza durante 2026. Los datos recopilados por SNE Research entre enero y agosto muestran que siete compañías chinas aparecen ya entre los diez mayores proveedores del planeta y reúnen conjuntamente el 73,3 % del mercado, 3,6 puntos porcentuales más que hace un año. La diferencia es todavía más evidente en la parte alta del ranking, donde CATL y BYD acumulan por sí solas más de la mitad de todas las baterías instaladas en vehículos electrificados.
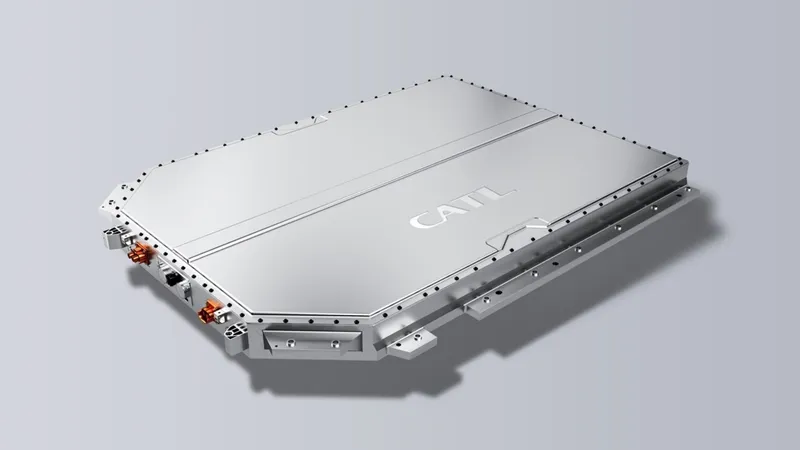
Siete fabricantes chinos aparecen entre los diez mayores proveedores de baterías. Dos fabricantes se reparten más de la mitad del negocio El mercado mundial movió aproximadamente 844,2 GWh de capacidad entre enero y agosto, un 19,7 % más que durante el mismo periodo de 2025, incluyendo las baterías utilizadas en coches eléctricos, híbridos enchufables e híbridos convencionales. El ritmo sigue siendo elevado, aunque agosto dejó una subida interanual del 14,3 %, por debajo del avance registrado durante julio. CATL continúa muy por delante del resto con 333 GWh instalados y una cuota del 39,4 %, después de aumentar su volumen un 25,2 % en apenas un año.
BYD ocupa la segunda posición con 127,9 GWh y un 15,1 % del mercado, de manera que ambas compañías concentran conjuntamente el 54,6 % de la demanda mundial, aunque BYD ha perdido peso frente al 17,1% que controlaba en el mismo periodo de 2025. El crecimiento chino va mucho más allá de CATL y BYD La principal diferencia frente a otros mercados está en que China no depende únicamente de sus dos grandes fabricantes. CALB alcanza ya 44,4 GWh y crece un 32,6 %, Gotion High-tech llega a 41,5 GWh tras avanzar un 47,1 % y Eve Energy se sitúa en 29,5 GWh con una subida del 53,9 %, mientras Svolt alcanza los 22 GWh y continúa ampliando su presencia internacional. El crecimiento más fuerte del top 10 corresponde, sin embargo, a Rept Battero, que prácticamente ha duplicado su tamaño en un año hasta alcanzar 20,3 GWh y elevar su cuota mundial al 2,4 %.
El resultado conjunto de estas compañías explica que el peso de los siete fabricantes chinos incluidos entre los diez primeros haya pasado del 69,7 % al 73,3 % en apenas doce meses. Corea del Sur y Japón pierden cuota mientras China acelera BYD conserva la segunda posición pese a perder parte de su cuota. Fuera de China, el escenario es bastante menos favorable. LG Energy Solution mantiene la tercera posición con 68,3 GWh, pero su cuota cae del 9,6 % al 8,1 % pese a crecer ligeramente, mientras Panasonic suma 29,7 GWh y reduce su participación del 4,1 % al 3,5 %; SK On es la única compañía del top 10 que directamente retrocede en volumen, con una caída interanual del 14,5 %.
La tendencia deja un mercado cada vez más concentrado alrededor de la industria china, tanto por el tamaño de CATL y BYD como por el avance de sus perseguidores. Frente al 73,3 % que acumulan las siete compañías chinas del top 10, los tres fabricantes surcoreanos incluidos en el ranking han reducido su participación conjunta hasta el 12,7 %, una diferencia que refleja hasta qué punto se ha ampliado la distancia entre ambos bloques durante el último año. Temas Coches Eléctricos