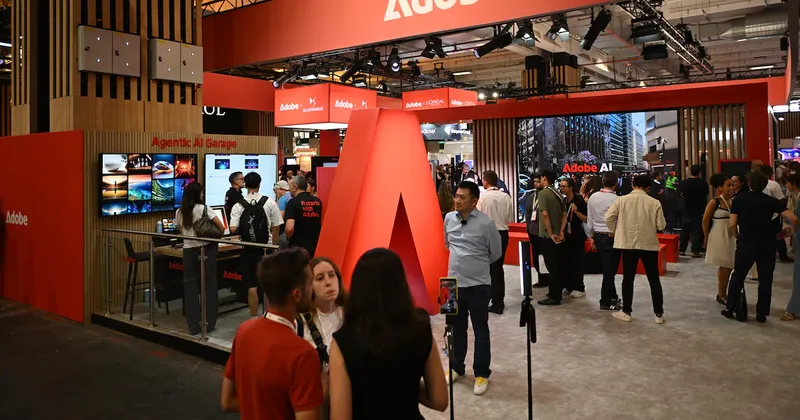
Bloomberg — La opinión de los analistas sobre Adobe Inc. (ADBE) nunca había sido tan negativa, en un contexto cada vez más marcado por la convicción de que al fabricante de software para profesionales creativos le resultará difícil competir en la era de la inteligencia artificial. Esta semana, dos analistas rebajaron la calificación de la acción, uniéndose así a un coro cada vez mayor de escépticos que temen que las ofertas de las compañías de IA disminuyan la demanda de productos como Photoshop, lo que disminuiría el potencial de crecimiento a largo plazo de Adobe. La primera rebaja de calificación esta semana vino de la mano de Wells Fargo Securities, que este lunes rebajó la acción dos niveles, pasando de “sobreponderar” a “infraponderar” y disminuyendo su precio objetivo a 12 meses de US$270 a US$225. Esto elevó a siete el número de calificaciones equivalentes a “vender”, la cifra más alta registrada hasta la fecha, en comparación con las cero que había a mediados de 2025. “Empiezan a aparecer ahora señales más significativas de debilidad en el perfil de crecimiento de Adobe”, escribió el analista Michael Turrin, refiriéndose a los resultados del tercer trimestre de la empresa del mes pasado, que calificó de “bastante moderados”.
Agregó que la capacidad de Adobe para cumplir sus objetivos anuales parece “difícil, dados los últimos comentarios de la dirección sobre el aplazamiento de cualquier subida de precios en sus productos creativos principales”. Este martes, el analista de HSBC, Stephen Bersey, rebajó la calificación de las acciones de “comprar” a “mantener” y redujo su precio objetivo de US$310 a US$267, señalando que Adobe es “un candidato realista para la disrupción impulsada por la IA”. Los analistas han rebajado la calificación de las acciones de Adobe al menos 15 veces en el 2026, incluyendo las rebajas de esta semana. Como resultado, el consenso de recomendaciones de Adobe, un indicador de la proporción de calificaciones de compra, mantenimiento y venta ha caído a 3,16 sobre cinco, un mínimo histórico.
La calificación promedio de consenso para las empresas del índice de software S&P 500 es de 4,65, lo que indica un optimismo mucho mayor. La preocupaciones sobre el impacto disruptivo de la IA han sido un tema central para los inversionistas en software este año. El sector sufrió una fuerte caída a inicios de 2026, cuando el lanzamiento continuo de productos por parte de empresas nativas de IA, como OpenAI y Anthropic, generó ventas generalizadas. Aunque la confianza en el sector se ha recuperado en gran parte, ya que los inversionistas consideran que algunos tipos de software son difíciles de sustituir, Adobe continúa siendo una excepción notable.
Las acciones han descendido casi un 30% este año, en comparación con una ganancia del 3,7% del ETF iShares Expanded Tech-Software Sector, un indicador ampliamente usado del sector. Adobe se encamina a su tercer año consecutivo con una caída superior al 20%, una prolongada venta masiva que refleja cómo se percibe a la empresa como un ejemplo paradigmático de la disrupción causada por la IA. A los inversionistas les preocupa que los usuarios cancelen sus suscripciones a Photoshop para usar herramientas de compañías como OpenAI o Anthropic para generar imágenes a partir de indicaciones. Si bien Adobe ofrece sus propias funciones de inteligencia artificial, existe el temor de que la competencia en este campo presione su poder de fijación de precios y afecte sus márgenes de beneficio.
Esta preocupación fue la razón principal de la rebaja de calificación de HSBC. Bersey ve competencia en los “clones de Adobe con programación intuitiva”, refiriéndose al software desarrollado mediante IA. Entre las ofertas gratuitas con programación intuitiva de una compañía llamada ArtCraft se incluyen “versiones de Photoshop, Illustrator, Premiere, Lightroom, Acrobat, After Effects e InDesign”, escribió, citando informes de prensa. Dicha competencia “crea riesgos importantes para Adobe”, escribió, aunque además reconoce que estos servicios suponen riesgos para los usuarios.
Lea más en Bloomberg.com