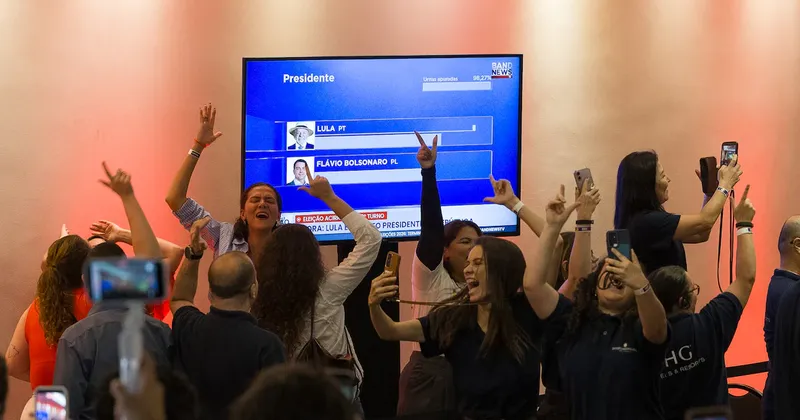
Bloomberg — Los operadores se preparan para sufrir fuertes pérdidas en los mercados brasileños este lunes, después de que el presidente Luiz Inácio Lula da Silva lograra una sorprendente remontada para derrotar a Flávio Bolsonaro, el candidato de derecha al que muchos inversores daban como favorito. Los primeros indicios apuntaban a una debacle importante: un ETF que replica la renta variable brasileña se desplomó hasta un 16% en Japón, la mayor caída intradía desde 2020, y un contrato de derivados sobre divisas en la bolsa CME situaba el real en 5,60 por dólar. Aunque no se trata de un indicador directo de los precios, este movimiento implica una caída de más del 10% del real con respecto al cierre del viernes. Las mesas de negociación de São Paulo afirmaron que esperaban que las ventas fueran tan intensas el lunes por la mañana, y las caídas tan pronunciadas, que podrían activarse los mecanismos de interrupción de la cotización.
La correduría Monte Bravo había estimado que el índice bursátil de referencia Ibovespa podría caer un 11% en la primera hora de negociación si ganaba Lula. En una encuesta de Citigroup Inc. (C) realizada a 73 inversores y publicada el viernes, la mayoría esperaba que ese resultado provocara una caída de la moneda de al menos un 5%, con un aumento de las tasas de swap de más de un punto porcentual, a medida que los operadores abandonaran las apuestas por recortes de las tasas de interés en las que se habían volcado después de que Bolsonaro superara a Lula en la primera vuelta de las elecciones a principios de este mes. “Va a ser un día difícil. El mercado volverá a valorar todo”, afirmó Bruno Funchal, director ejecutivo de Bradesco Asset Management, que gestiona 1,1 billones de reales (US$221.000 millones) en activos. “A todos les ha pillado por sorpresa. Todos están intentando comprender qué ha sucedido”.
Lula, de quien los mercados consideran poco probable que impulse la austeridad fiscal que Brasil necesita para reducir las tasas de interés, obtuvo el 51,8% de los votos en la segunda vuelta. Bolsonaro consiguió el 48,2%, según el Tribunal Electoral de Brasil, con casi todos los votos escrutados. Bolsonaro pidió la anulación del resultado, acusando al Tribunal Supremo de cambiar las reglas al ordenar una ampliación de última hora del horario de votación. Ver más: Flávio Bolsonaro pide anular las elecciones de Brasil tras perder ante Lula “Es probable que la combinación de unas expectativas de mercado frustradas y la perspectiva de una disputa política prolongada lastre sobre las acciones, los bonos y el real brasileños”, afirmó Rajeev De Mello, director de inversiones de Gama Asset Management SA. “Para los inversores, el resultado es claramente negativo a corto plazo”.
Previsiones alcistas Los inversores se habían posicionado en gran medida a favor de una victoria de Bolsonaro después de que su sorprendente ventaja en la primera vuelta de las elecciones a principios de este mes desencadenara un importante repunte, atrayendo miles de millones en flujos de capital extranjero ante la esperanza de un ajuste fiscal muy demandado que permitiera una bajada de las tasas de interés en el futuro. Empresas como UBS Global Wealth Management, Morgan Stanley (MS), JPMorgan Chase & Co (JPM) y Citigroup Inc. se apresuraron a emitir previsiones alcistas sobre los activos brasileños. A medida que las encuestas seguían apuntando a una segunda vuelta reñida, mientras Lula ponía en marcha una serie de medidas favorables a los votantes, muchos comenzaron a reforzar sus coberturas para proteger sus carteras. No obstante, la victoria de Bolsonaro seguía considerándose, en gran medida, el escenario más probable. “Los mercados no estaban preparados para esto.
Lo que estamos viendo en Tokio es cómo se revierte la dinámica electoral: el repunte posterior a la primera vuelta se está revirtiendo casi de un solo golpe”, afirmó Anna Wu, estratega de inversiones y fundadora de Floodlines Research. “En mi opinión, es más que una reacción instintiva, ya que el mercado local se enfrenta ahora a un riesgo real de deuda pública y debilidad de la moneda”. Mecanismos de interrupción de la cotización Un ‘circuit breaker’ se activa cuando el índice bursátil Ibovespa cae un 10% o más, lo que suspende la negociación durante 30 minutos. Si las pérdidas se agravan hasta alcanzar el 15% tras reanudarse la actividad, el mercado queda suspendido durante otra hora, mientras que una caída del 20% permite al operador bursátil B3 determinar cuánto tiempo debe permanecer suspendida la negociación. Los mercados de derivados del país, que cuentan con algunos de los activos más líquidos de América Latina, no disponen de mecanismos de interrupción automática, pero están sujetos a límites de negociación que restringen las oscilaciones de los precios.
En el caso de las tasas de los swaps, existe una banda de cotización de 90 puntos básicos en cualquier dirección, mientras que los futuros sobre divisas pueden variar un 6% al alza o a la baja. En cada caso, una vez alcanzado ese límite, la negociación queda prácticamente paralizada y la bolsa debe autorizar una banda más amplia. La última vez que las acciones brasileñas activaron un ‘circuit breaker’ fue a principios de 2020, cuando la pandemia sacudía los mercados mundiales. Problemas fiscales Desde que volvió al cargo en enero de 2023, Lula, un político de izquierdas de 80 años, ha tratado de mejorar las condiciones de vida de los trabajadores brasileños impulsando el consumo y aprovechando la expansión crediticia que se disparó durante la pandemia.
Sin embargo, ha hecho muy poco para abordar los déficits galopantes del país, que, según los inversores, son la razón por la que la nación presenta unas de las tasas de interés reales más elevadas del mundo. Los problemas fiscales de Brasil son profundos, y la tensión se está dejando sentir en toda la economía. La morosidad de los hogares ha alcanzado niveles récord, millones de empresas están atrasadas en sus pagos y los agricultores están incumpliendo sus obligaciones a un ritmo sin precedentes. El propio gobierno dispone de escaso margen de maniobra, con una deuda pública superior al 80% del PIB y un presupuesto que se destina en gran medida a gastos obligatorios.
Las dudas sobre el compromiso de Lula para frenar el déficit fiscal llegaron a su punto álgido a finales de 2024. Una ola de ventas llevó al real a un mínimo histórico y arrasó con todo, desde las acciones hasta la deuda en moneda local y los bonos en dólares. Aun así, los mercados brasileños han seguido una trayectoria accidentada, pero en última instancia positiva, durante su tercer mandato. Las altas tasas de interés, aunque restrictivas para la economía, hacen que la moneda resulte atractiva para los operadores de carry trade en un contexto de debilidad del dólar y de alejamiento de los mercados estadounidenses, lo que ha contribuido a impulsar los mercados emergentes en general.
Revalorización Por el momento, los inversores se preparan para lo que Homin Lee, estratega de Lombard Odier en Singapur, calificó como un retroceso “inevitable” del repunte impulsado por Bolsonaro. El estratega de Wells Fargo (WFC), Álvaro Vivanco, escribió antes de la segunda vuelta del domingo que, en caso de una victoria sorpresa de Lula, esperaba que la moneda se debilitara hasta los 5,30 por dólar una vez que los mercados reabrieran el lunes. Guilherme Abbud, director ejecutivo de Persevera Asset Management, señaló que la moneda podría debilitarse un 7% y que es “posible” que se active un mecanismo de interrupción de la cotización en el mercado de valores. “Podría ser algo peor, ya que los movimientos a la baja suelen conllevar más pánico y órdenes de stop-loss impulsadas por las emociones”, señaló Abbud. “Al menos inicialmente, desaparecería la perspectiva de un cambio importante en la política económica. Lula podría acabar adoptando un enfoque más cauteloso en materia de gasto, pero es poco probable que el mercado le conceda el beneficio de la duda”.
En caso de victoria de Lula, “se espera que todos den un paso atrás”, afirmó Cathy Hepworth, responsable del equipo de deuda de mercados emergentes en PGIM, gestora de activos con US$1,5 billones. “Va a ser una reevaluación mucho más significativa, quizá durante un tiempo, teniendo en cuenta lo mucho que han subido las tasas”, afirmó antes de la votación. “Pero sigue siendo Brasil, y Lula es un animal político, por lo que, en última instancia, la situación se estabilizará”. -Con la colaboración de Vinícius Andrade, Abhishek Vishnoi y Marcus Wong. Lea más en Bloomberg.com