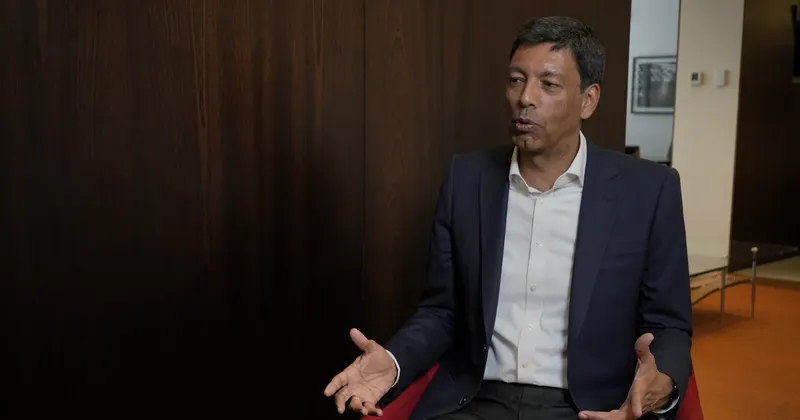
Bogotá — La tasa de usura en Colombia está limitando la capacidad de los bancos para otorgar crédito a personas con determinados perfiles de riesgo, pero eliminar ese límite tampoco sería la solución definitiva, dice Javier Suárez, presidente de Davivienda (PFDAVVND). “Los niveles actuales de la tasa de usura impiden que los bancos podamos atender a clientes que tienen los perfiles de riesgo que requieren una tasa un poco más alta y terminan siendo desplazados hacia el gota a gota, y eso es inconveniente”, señaló Suárez en entrevista con Bloomberg Línea. Suárez considera que se debe modificar la metodología con la que se calcula este indicador para ampliar el acceso a la financiación formal, sin generar problemas de sobreendeudamiento entre los hogares. El ejecutivo planteó que existe un espacio para revisar el funcionamiento de este mecanismo, de manera que las entidades financieras puedan atender a más colombianos, especialmente a quienes representan mayores niveles de riesgo crediticio. Sin embargo, descartó que la eliminación completa de la tasa sea necesariamente el camino.
Modificar la fórmula de la tasa de usura El debate sobre la tasa de usura ha girado alrededor de dos posiciones: eliminar el límite que pueden cobrar las entidades financieras o revisar la metodología utilizada para calcularlo. La posición de Davivienda se inclina por una alternativa intermedia. Suárez explicó que las tasas de interés no pueden quedar sin límites ni alcanzar niveles excesivamente elevados, pues eso también puede generar dificultades para los consumidores y para el sistema financiero. “Hemos visto otros mercados donde esas tasas son muy altas y termina generando un problema de sobreendeudamiento de los clientes”, afirmó. Brasil es uno de los mercados que introdujo cambios recientes a la tasa de usura, pero la evaluación del FMI al respecto no fue del todo positiva.
La flexibilización no se tradujo automáticamente en créditos más baratos ni en un acceso generalizado al financiamiento. El Fondo Monetario Internacional en su evaluación de Brasil de junio de 2024, advirtió que los márgenes de intermediación financiera seguían por encima del 20% y que persistían problemas estructurales como los bajos niveles de recuperación de cartera y las dificultades para ejecutar garantías. Por esa razón, el presidente de Davivienda considera que se debe abrir un mayor espacio para que los bancos puedan prestar a segmentos que actualmente no encuentran financiación en condiciones que permitan compensar su perfil de riesgo. “Nosotros creemos que hay que liberar un poco ese espacio de la tasa a través de reformas a la mecánica como se calcula la tasa de usura”, explicó. El ejecutivo aclaró que esto no significa que la tasa deba convertirse en un indicador sin restricciones.
Según dijo, aunque el mecanismo actual resulta excesivamente restrictivo, tampoco existe certeza de que su eliminación plena sea la solución. “Creemos que hay un camino intermedio donde la tasa puede subir para que nos permita llegar a más colombianos, pero no necesariamente tasas que terminen siendo excesivamente altas”, sostuvo. El riesgo de desplazar clientes hacia el crédito informal Uno de los argumentos centrales de Davivienda para revisar la metodología es el efecto que, según Suárez, tienen los límites actuales sobre determinados segmentos de la población. Cuando una entidad financiera evalúa a un solicitante de crédito, su perfil de riesgo influye en la tasa de interés que necesitaría cobrar para otorgarle financiación. Si esa tasa supera el límite permitido, el banco puede no estar en capacidad de atenderlo.
En ese escenario, Suárez advierte que algunos colombianos terminan buscando alternativas de financiación por fuera del sistema formal. El presidente de Davivienda considera que esta situación resulta inconveniente, pues el objetivo de modificar la metodología sería ampliar la capacidad de las entidades para atender a esos clientes, sin que ello implique permitir tasas excesivamente altas. Su planteamiento también contempla los riesgos de sobreendeudamiento. El banquero señaló que los mercados donde se permiten intereses muy elevados han enfrentado problemas relacionados con la capacidad de pago de los consumidores.
Por eso, su propuesta no apunta a eliminar la regulación, sino a revisar el mecanismo de cálculo para encontrar un punto que permita ampliar el acceso al crédito y mantener límites a los intereses. Tasas de interés altas y mayor cautela para prestar La discusión sobre la tasa de usura se produce en un entorno de mayores tasas de interés y de ajustes en las condiciones bajo las cuales las entidades financieras evalúan sus colocaciones. Suárez explicó que Davivienda está reconociendo ese entorno en sus análisis de crédito, en lugar de hablar de un endurecimiento generalizado de sus políticas. “Este es un entorno con tasas de interés más altas. Independiente de que en esta última sesión el Banco de la República no haya aumentado las tasas, venimos en una senda de subida de tasas del Banco de la República notoria en los últimos meses”, señaló.
El presidente del grupo financiero también mencionó el comportamiento de las tasas de la deuda pública de largo plazo, particularmente los títulos de tesorería (TES), que han registrado incrementos y que, según explicó, también responden a una situación fiscal compleja. Ese escenario obliga a las entidades a considerar el mayor costo financiero que enfrentan sus clientes al momento de analizar las solicitudes de crédito. “Estamos buscando acompañar a los clientes, como es nuestro compromiso, pero siendo conscientes del momento actual”, afirmó. Dispuestos a seguir pagando sobretasa Durante la entrevista con Bloomberg Línea, Suárez también se pronunció sobre las propuestas tributarias del Gobierno de Abelardo De la Espriella y, particularmente, sobre la sobretasa que enfrenta el sistema financiero. Señaló que para el sector sería equitativo que se eliminara ese gravamen adicional, aunque reconoció el contexto fiscal que enfrenta el país y la necesidad de que distintos sectores contribuyan a los esfuerzos de ajuste. “Por supuesto nos parece que sería equitativo que no tuviéramos la sobretasa, pero también entendemos el contexto.
Este es un contexto en donde el Gobierno tiene que hacer un esfuerzo grande”, afirmó. En el caso particular de Davivienda, Suárez manifestó que considera necesario hacer algunos esfuerzos y mencionó la posibilidad de ampliar la sobretasa en el tiempo como un aporte de los bancos dentro del contexto fiscal. “Creemos que puede ser el aporte de los bancos dentro de un contexto en donde todos, tanto desde el punto de vista empresarial como a título personal, vamos a tener que hacer unos esfuerzos porque realmente la situación fiscal es compleja”, concluyó.