Bloomberg — El gasto de los consumidores y la inversión en China se estancaron en agosto, a pesar de que la producción industrial mejoró más de lo esperado, lo que amplió una brecha en la economía que complica la decisión a la que se enfrentan los responsables políticos respecto a cualquier medida de estímulo adicional. Las ventas minoristas aumentaron un 0,4% con respecto al año anterior, un resultado inferior al 0,8% previsto por los economistas en una encuesta de Bloomberg, y por debajo del 0,6% registrado en julio. La inversión en activos fijos se desplomó un 7,2% en los primeros ocho meses del año en comparación con el mismo periodo del año anterior, una caída ligeramente superior a la prevista. La tasa de desempleo registró un repunte inesperado.
Por el contrario, la producción industrial subió un 5,2% en agosto, superando las expectativas y acelerándose con respecto al aumento del 4,5% registrado en julio. El crecimiento de dos dígitos de las exportaciones es, en gran medida, el motor de este repunte, ya que cientos de miles de millones de dólares fluyen hacia la expansión global de los centros de datos e impulsan la demanda de productos relacionados con la inteligencia artificial, como los circuitos integrados. La creciente divergencia entre la demanda interna y la externa pone de manifiesto que la rápida expansión de las industrias de alta tecnología de China aún no se ha traducido en mejores ingresos ni en mayor confianza entre los hogares. Es probable que el crecimiento económico general mejorara poco en agosto con respecto a julio, aunque las autoridades puedan sentirse animadas por el auge de las exportaciones y pasen por alto la debilidad del mercado interno. “El riesgo es que los responsables políticos caigan en la complacencia y no adopten medidas anticíclicas suficientes para respaldar la demanda interna”, señaló Carlos Casanova, economista sénior para Asia en Union Bancaire Privée.
Esto podría “dejar a China atrapada en un ciclo estructural de alto ahorro, consumo débil y crecimiento persistentemente bajo”. El yuan se mantuvo estable en los mercados nacionales y extraterritoriales tras la publicación de los datos, y el rendimiento del bono del Estado a 10 años apenas varió, situándose en el 1,68%. La moneda china ha superado a las demás divisas de la región en los últimos cinco días, a pesar del repunte del dólar, ya que el Banco Popular de China fijó la tasa de cambio diario en un nivel más fuerte. Lo que afirma Bloomberg Economics “A finales de septiembre se abrirá una ventana crucial para que el gobierno reevalúe la trayectoria de su política.
No esperamos ningún cambio significativo de rumbo. A pesar de la debilidad de la demanda, consideramos más probable que los responsables políticos se centren en acelerar la ejecución de las asignaciones presupuestarias existentes, en lugar de introducir nuevas medidas de estímulo”. — Chang Shu y Eric Zhu. El portavoz de la Oficina Nacional de Estadística (NBS), Fu Linghui, afirmó que las últimas cifras mostraban que “la economía se mantenía estable en general”. Sin embargo, en una rueda de prensa celebrada en Pekín, advirtió sobre el impacto negativo de los conflictos internacionales y el desequilibrio entre una oferta fuerte y una demanda débil.
Barclays Plc, Oxford Economics y Macquarie Group estiman que el producto interior bruto crecerá un 4,3% respecto al año anterior en el tercer trimestre, basándose en las cifras de julio y agosto. Esto significa que el crecimiento corre un riesgo cada vez mayor de situarse por debajo del objetivo anual oficial, situado entre el 4,5% y el 5%, por segundo trimestre consecutivo, tras haber experimentado una fuerte desaceleración entre abril y junio. A menos que el impulso mejore en los próximos meses, es probable que los responsables políticos se enfrenten a una presión creciente para aplicar medidas de estímulo adicionales. Y, aunque Pekín está empezando a reforzar la política fiscal, revertir el descenso del gasto público y canalizar los fondos hacia la economía en general puede llevar tiempo.
La economía también se enfrenta a perturbaciones externas que están ampliando la divergencia entre sectores y complicando las perspectivas de política económica. Los precios mundiales del petróleo han vuelto a superar los US$100 por barril a medida que se intensifican las tensiones en Medio Oriente, lo que está ejerciendo presión sobre los sectores derivados. Es probable que una reforma de la política inmobiliaria, destinada a desmantelar el denominado “modelo de preventa” del país, lastre aún más la inversión inmobiliaria y las finanzas de los gobiernos locales en los próximos meses. La medida retrasa, en esencia, el acceso de los promotores a las hipotecas para reforzar la protección de los compradores de vivienda, lo que probablemente frenará el afán de expansión de las constructoras, en un momento en que el sector se enfrenta a una prolongada restricción de liquidez. “En general, parece que la situación se mantiene bastante estable, aunque quizá un poco peor en agosto que en julio”, afirmó Lynn Song, economista jefe para la Gran China en ING Bank NV.
La inversión inmobiliaria se desplomó un 19,9% en los primeros ocho meses de este año con respecto al año anterior, lo que agrava su descenso. La tasa de desempleo urbano aumentó inesperadamente hasta el 5,3%, frente al 5,2% registrado en julio. La caída histórica de la inversión que comenzó a mediados de 2025 no muestra signos de remitir, a medida que las empresas se vuelven pesimistas. El margen de beneficio medio entre los fabricantes se situó en el 4,9% en julio.
Aunque supone una mejora con respecto al año anterior, sigue estando por debajo del 6,7% alcanzado en 2021. Las esperanzas de un repunte de la inversión se centran en la construcción de las “Seis Redes”, un programa gubernamental que abarca la construcción de centros de datos, redes eléctricas, banda ancha de fibra óptica de velocidad ultraalta y vías navegables. Los proyectos relacionados con esta iniciativa de varios billones de yuanes han supuesto un raro rayo de esperanza en el gasto en infraestructuras de China este año. El gasto de capital en transmisión de información se disparó un 28,4% entre enero y agosto, frente al 26% registrado en los primeros siete meses.
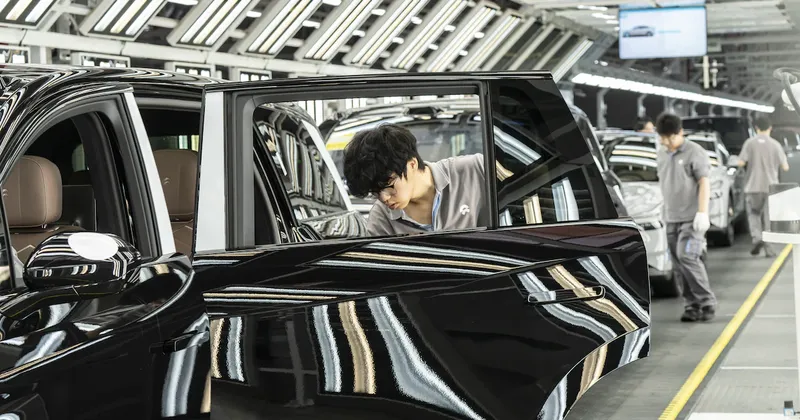
En el transporte por vías navegables, el aumento fue del 14,7%, frente al 16,2% registrado en el periodo hasta julio. La continua caída de las ventas de automóviles volvió a ser el mayor lastre para el gasto de los consumidores, ya que las ventas de vehículos se desplomaron un 18,5% en agosto con respecto al año anterior. Excluyendo los automóviles, las ventas minoristas crecieron un 2,5% en agosto, al mismo ritmo que en julio. La supresión gradual de las ayudas a la compra de automóviles este año ha supuesto una carga para los consumidores, que además se enfrentan a un mercado laboral cada vez más difícil y a la caída del valor de los inmuebles. “Gracias a las exportaciones, la actividad industrial de China se mantiene”, afirma Raymond Yeung, economista jefe para la Gran China del Australia & New Zealand Banking Group Ltd. “Sin embargo, la inversión está cayendo más rápidamente, por no mencionar la persistente debilidad de las ventas minoristas.
La demanda interna es muy débil. El dinamismo económico es claramente desigual entre los distintos sectores”. Con la colaboración de Lucille Liu, Iris Ouyang, Lin Zhu y Fran Wang. Lea más en Bloomberg.com