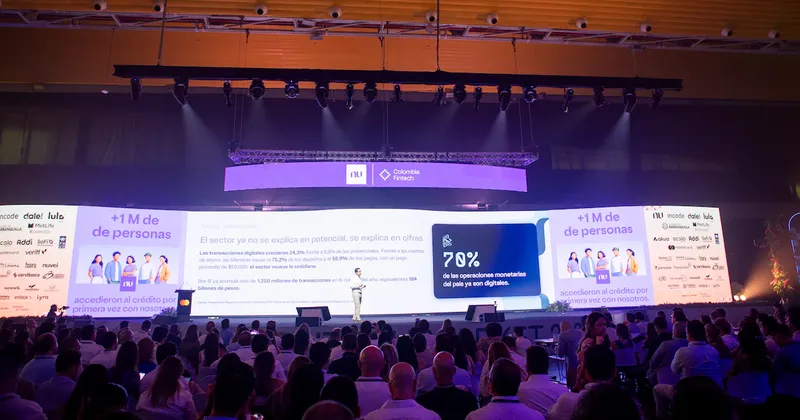
Barranquilla — La industria fintech en Colombia está dejando atrás la idea de que su principal batalla ocurre frente a la banca tradicional. Sus protagonistas hablan cada vez más de crédito, inteligencia artificial, datos, alianzas y nuevas formas de conectar servicios financieros. De los pagos al crédito Para José Vélez, CEO y fundador de Bold, parte del cambio tiene que ver con las pequeñas empresas, que durante años estuvieron subatendidas por la banca tradicional. “Históricamente, las pequeñas empresas estaban subatendidas por la banca tradicional. Ya se están volcando a recibir pagos porque hay una oferta mucho más moderna, digital y tecnológica”, dijo.
Bold busca ahora llevar esa relación hacia el crédito. La compañía ya tiene un producto de capital de trabajo y trabaja en uno de inversión para pequeñas empresas. La idea, según Vélez, es financiar necesidades como comprar una máquina o abrir un nuevo local. Su oferta está dirigida a empresas pequeñas y puede ir desde créditos de COP$300.000 hasta montos cercanos a COP$1.000 millones. “Nos queda entrar en el mundo del crédito”, señaló Vélez.
La compañía presta a pequeñas empresas y registra una mora cercana al 7%, que compara con la de las microfinancieras. Una banca más conectada Pero el crédito no es la única frontera. Para Ernesto Gutiérrez de Piñeres, vicepresidente corporativo de Tecnología de Grupo Aval, el ecosistema fintech no debe entenderse necesariamente como un competidor. “El ecosistema fintech nos complementa y complementa las ofertas de valor que tiene el Grupo Aval”, afirmó. Desde esa perspectiva, el grupo está apostando por conectar sus servicios con otras compañías mediante finanzas abiertas.
Allí aparece Aval API Market, una plataforma que busca ampliar las fronteras de sus productos mediante el trabajo conjunto con fintechs. La tecnología, para Gutiérrez de Piñeres, tampoco es una apuesta nueva. Grupo Aval, dijo, ha creído en ella durante años y ahora está renovando alianzas para modernizar su oferta. “En un mundo como el que nos tocó vivir, en el mundo de la inteligencia artificial, de la nube y de las finanzas abiertas, la tecnología se vuelve el motorcito que hace que las cosas funcionen”, explicó. Inteligencia artificial con propósito En ese escenario, la inteligencia artificial ocupa un lugar particular.
Gutiérrez de Piñeres la ve como una herramienta para entender mejor a los clientes, escalar capacidades y ampliar la información disponible para tomar decisiones. “Nosotros no vemos una inteligencia artificial pensada o usada en reemplazar las funciones que hacemos los humanos, sino en aumentar la capacidad del humano”, sostuvo. Esa lógica también aparece en la manera como Grupo Aval se relaciona con las fintech. En lugar de concentrar la estrategia en adquisiciones, el grupo habla de alianzas y de una “orquestación de ecosistemas”. “Yo sé en lo que soy bueno y sé en lo que me quiero enfocar, y para lo que no soy bueno o no es parte de mi foco, me alío con alguien mejor que yo”, dijo. La oportunidad de las pymes Para Vivian Acuña, country manager de Kapital, esa expansión tiene otra cara: la oportunidad de aumentar el acceso al crédito para las pequeñas y medianas empresas. “Somos un país que tiene toda la oportunidad en financiación”, afirmó.
Kapital recibió una ronda de inversión de US$125 millones que, según Acuña, está destinada a tecnología y crecimiento. La compañía apunta a robustecer sus soluciones y ampliar las opciones para sus clientes. Su foco está en las pymes, a las que Acuña describe como parte del tejido empresarial donde están el empleo y el crecimiento. “Nosotros le apostamos al país. Somos de origen mexicano y creemos completamente que Colombia tiene todo el potencial, tiene todo el mercado”, señaló.
El debate por el costo del crédito Pero financiar a empresas pequeñas también enfrenta una discusión sobre el costo del crédito. Acuña considera que la tasa de usura limita la colocación, especialmente para compañías que no captan recursos y dependen del costo de su fondeo. “Realmente, es retador. Cuando tú no captas, tienes un precio de un fondeo. Y si la tasa baja muchísimo y el fondeo es igual o menor, ahí entras perdiendo”, explicó.
Por eso plantea revisar la metodología con la que se calcula la tasa, de manera que pueda diferenciar entre segmentos de empresas. Desde Colombia Fintech, Gabriel Santos ha puesto el foco en otra pieza de esa discusión: la escala que puede alcanzar la industria. El presidente del gremio afirmó que en los próximos 12 meses se harán inversiones por al menos COP$4,3 billones para financiar operaciones e innovación tecnológica. “Bancarizamos gente, pero no la incluimos. Tener una cuenta que uno no usa no es inclusión financiera, es estadística”, dijo Santos.
Tecnología, crédito y nuevas reglas El presidente de Colombia Fintech también ha señalado que el desarrollo del sector depende de las reglas que acompañen esa expansión. Entre los temas que ha mencionado están las cargas tributarias, los pagos digitales, los activos digitales y el sistema de pagos inmediatos Bre-B. Mientras tanto, las empresas del sector siguen ampliando su campo de acción. Bold mira hacia el crédito comercial y el microcrédito; Kapital busca profundizar su oferta para pymes; Grupo Aval explora la colaboración con fintechs y la inteligencia artificial.
En medio de esas apuestas, Santos resume la expectativa del ecosistema en una frase: “Esta octava edición será decisiva para consolidar la transformación financiera de América Latina”.