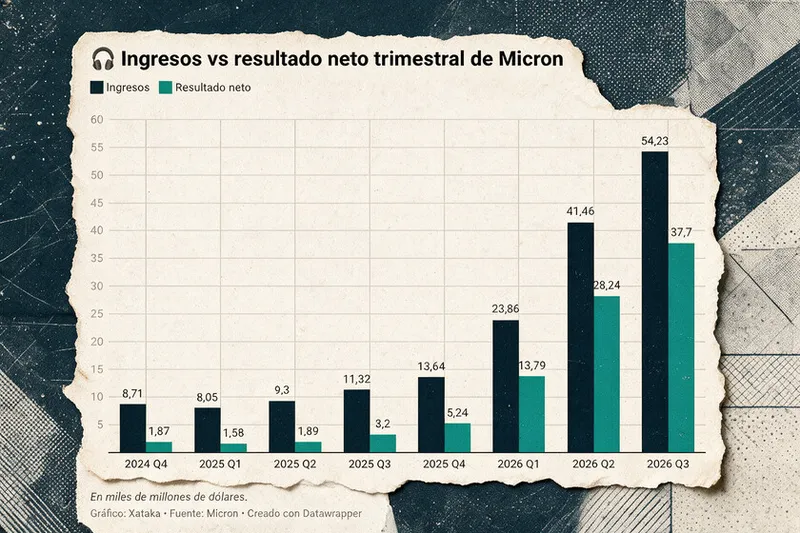
Micron ha cerrado el último trimestre con 37.700 millones de dólares de beneficio , frente a 3.201 millones conseguidos en el mismo trimestre de hace un año. En su último trimestre, Apple ganó 29.800 millones con unos ingresos de 109.400 millones, el doble que Micron. Por qué es importante . La memoria siempre ha sido el componente más intercambiable de la electrónica: se fabricaba en un volumen muy alto, competía en precio y vivía de ciclos de euforia y desplome.
La IA la ha convertido en el cuello de botella del sector , y quien controla el cuello de botella cobra un peaje tan bestial como el que estamos viendo. UN VISTAZO A... CUPRA Se fabrica íntegramente en España, es 100% eléctrico y rompe las normas de la ciudad con más de 440 km de autonomía: así es el nuevo CUPRA Raval En cifras : Margen . Micron se queda con casi 70 centavos por cada dólar que ingresa.
Apple, con unos 27. Su margen bruto ajustado fue del 87% en el trimestre, una barbaridad. El neto, casi un 70%. Escala .
Gana 74,33 dólares por acción este año. Su mejor año antes de este boom fue 2018, con... 11,51. Y bolsa . La acción lleva una subida del 250% en lo que llevamos de año.
Y de un 500% desde hace un año. Entre líneas : La memoria ya no es un accesorio . Es vital. Y ya supone cerca de la mitad del coste de los componentes de un sistema para centros de datos.
Poder acceder a más memoria significa modelos más rápidos y eficientes. Los clientes se comportan como si fuera petróleo . Micron ha firmado 26 contratos estratégicos de largo plazo que calcula que supondrán más del 35% de sus ingresos hasta 2030 , con 12.700 millones en depósitos. Nadie paga por adelantado por algo que sobra.
La memoria hoy es estratégica y escasa. La escasez un tiene horizonte . Micron prevé que la falta de RAM se agrave hasta 2028 , al menos. La demanda ligada a la IA está creciendo más del 100% al año, mientras la capacidad de fabricación solo puede ampliarse entre un 40% y un 50%.
Sí, pero . La memoria ha sido siempre un negocio de ciclos, y los precios altos atraen capacidad nueva. Micron se ha beneficiado de unos precios completamente disparados por un contexto muy concreto. El riesgo llegará cuando esos precios bajen.
Además, un margen bruto cercano al 90% corre el peligro de acabar pareciendo un mero abuso de precios que no resulte sostenible. Y ahora qué. La pregunta no es si Micron gana demasiado, sino quién lo paga. Los centros de datos pueden permitírselo, pero el resto de compradores de memoria (portátiles, móviles, consolas...) compite por las mismas fábricas, y no tiene una economía "de IA" con los que absorber el coste.
La memoria ha sido durante mucho tiempo un componente importante, pero medio sosainas, que se iba abaratando con el paso del tiempo. Hoy es un bien a la altura del petróleo, carísimo y escaso, que decide cuánto cuesta construir la IA. Y no va a cambiar a medio plazo. Imagen destacada | Xataka con Magnific En Xataka | Micron "abandonó" a los videojuegos para apostar todas sus cartas en la IA.
Ahora ha dado un bienvenido paso atrás