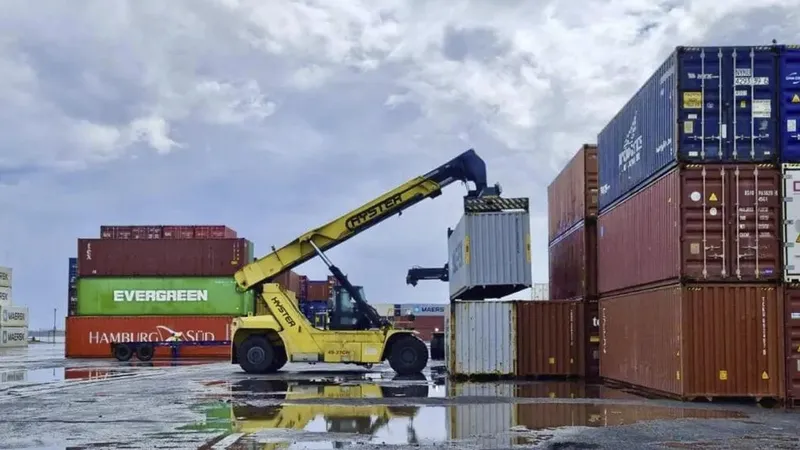
Bloomberg — La empresa forestal chilena Empresas CMPC S.A. se enfrenta a una decisión nada envidiable: seguir adelante con un proyecto de gran envergadura en Brasil y arriesgar su calificación de grado de inversión, o archivarlo y quedarse atrás respecto a sus competidores. Seguir adelante con la planta de celulosa de Natureza, valorada en US$4.600 millones, supondría asumir un compromiso de gasto que casi duplica el valor de mercado total de la empresa, en un momento en que la deuda ya es elevada y los precios de la celulosa están bajo presión. Sin embargo, archivar el proyecto también tendría un alto coste, ya que la dejaría a la zaga de su rival local, Celulosa Arauco y Constitución SA, que se encuentra en las últimas fases de construcción de una planta aún mayor en Brasil. Esa inversión forma parte de una oleada de nueva capacidad que acelera el giro de la industria de la celulosa hacia las vastas plantaciones de eucalipto de bajo coste de Brasil.
Si CMPC se queda al margen de esa expansión, corre el riesgo de perder terreno en un sector cada vez más dominado por los productores más grandes y baratos. “CMPC casi se ve obligada a hacerlo, ya que se trata de una carrera por convertirse en uno de los gigantes de la pasta de papel y no puede quedarse atrás”, afirmó Josefina Valdivia, directora de análisis de renta fija de Credicorp Capital. “Si no lo hacen ellos, lo hará otro”. Las acciones de la empresa controlada por la multimillonaria familia Matte han perdido un 30% este año, lo que supone el segundo peor rendimiento del índice bursátil de referencia de Chile. Los diferenciales respecto a los bonos del Tesoro de EE.UU. en los títulos de CMPC con vencimiento en 2034 alcanzaron un máximo histórico a finales de septiembre, mientras que los rendimientos se han disparado más de 160 puntos básicos este año. ¿Por qué CMPC sigue postergando su decisión sobre la planta en Brasil? CMPC mencionó por primera vez sus planes de expansión en Brasil en abril de 2021.
Tres años después, presentó Natureza como un proyecto que añadiría 2,5 millones de toneladas métricas de capacidad anual de pulpa de eucalipto. La empresa facilitó más detalles sobre el proyecto y su financiación en una jornada para inversores celebrada en diciembre de 2025. “Natureza cuenta con importantes ventajas competitivas dadas las características de la región, entre las que se incluyen el acceso a bosques altamente productivos y unos costes competitivos”, afirmó la empresa en respuesta a las preguntas planteadas la semana pasada. “Estos factores sitúan al proyecto entre los más competitivos a nivel mundial y le confieren la resiliencia necesaria para soportar diferentes ciclos de precios y generar valor a largo plazo”. Sin embargo, en marzo, CMPC comunicó a los analistas en su conferencia sobre resultados que estaba posponiendo la decisión final hasta finales de año. La empresa afirma ahora que está a la espera de los permisos, y que el avance del proyecto dependerá de dichas autorizaciones, de las condiciones del mercado y de consideraciones financieras.
En medio de estos retrasos, el contexto amenaza con volverse más complicado. Los precios de la pasta de papel han estado sometidos a una presión constante, ya que China está aumentando su producción y en Sudamérica están entrando en funcionamiento nuevas capacidades, según Horacio Herrera, analista de renta variable de MBI Inversiones. Al mismo tiempo, el aumento de los costes de financiación, energía y construcción ha restado atractivo a Natureza. Herrera estima que Natureza necesita un precio de la pasta de papel a largo plazo de alrededor de US$575 por tonelada para generar una rentabilidad aceptable, justo por debajo del nivel actual. “Es una rentabilidad aceptable teniendo en cuenta el coste del capital, pero no es motivo para descorchar el champán”, afirmó Herrera.
Por debajo de unos US$575, “es mejor no llevar a cabo el proyecto”. ¿Cómo piensa CMPC financiar su millonario proyecto en Brasil? El mes pasado, Bradesco rebajó la calificación de las acciones de CMPC a “rendimiento inferior al del mercado”, alegando un descenso de los beneficios netos que se prolonga desde hace años y un elevado apalancamiento, así como los crecientes riesgos relacionados con el proyecto de Brasil. El Banco Itaú mantuvo su recomendación de “rendimiento inferior al del mercado” en septiembre. CMPC tiene previsto vender entre US$1.000 y US$1.500 millones en activos no esenciales y, hace dos semanas, acordó desprenderse de su negocio chileno de embalajes de cartón ondulado por US$420 millones.
Junto con los aproximadamente US$300 millones en bonos híbridos emitidos en junio, la operación supone el primer avance sustancial en un plan de financiación que los inversores llevaban tiempo esperando. No obstante, MBI estima que CMPC podría necesitar entre US$600 y US$700 millones adicionales de capital nuevo si solo consigue recaudar la mitad de los ingresos previstos por la venta de activos. Esa posibilidad se ha convertido en una importante fuente de incertidumbre para los accionistas. “Incluso con una ampliación de capital y la venta de activos, existe incertidumbre sobre si lograrán evitar” perder su calificación de inversión, señaló Valdivia. La deuda en dólares de CMPC cuenta actualmente con una calificación BBB- de Standard & Poor’s, un escalón por encima del nivel “basura” y con perspectiva negativa.
Tiene la misma calificación en Fitch, pero con perspectiva estable. La deuda neta se situó en 5,1 veces el EBITDA a finales del año pasado, frente a las 3,6 veces del año anterior, según datos recopilados por Bloomberg. Mantener su calificación de grado de inversión es un factor clave en todas las decisiones de inversión de CMPC, según ha señalado la empresa. ¿Qué podría perder CMPC si deja atrás su expansión en Brasil? Para los inversores de CMPC, lo que está en juego queda patente por el avance de un proyecto similar llevado a cabo por un importante rival.
Arauco aprobó la construcción de su planta de Sucuriú en 2024, el mismo año en que CMPC anunció los detalles de sus planes para Natureza. Las obras en Sucuriú están completadas en más de un 70%, y se prevé que las operaciones comiencen a finales de 2027. La planta producirá hasta 3,5 millones de toneladas de pasta de papel al año, lo que convertirá a Arauco en el segundo mayor productor mundial de pasta de papel. Otros productores con sede en Brasil también se están expandiendo.
El sector apuesta por que la producción de pasta de papel de mayor coste en el hemisferio norte disminuirá con el tiempo, concentrando una mayor oferta en Brasil y, en menor medida, en Chile. “Quieren asegurarse su parte de lo que será el sector dentro de diez años”, afirmó Valdivia. “No es como si pudieran decir: “Esperemos otros tres años”, porque alguien más vendrá y lo hará”. Lea más en Bloomberg.com