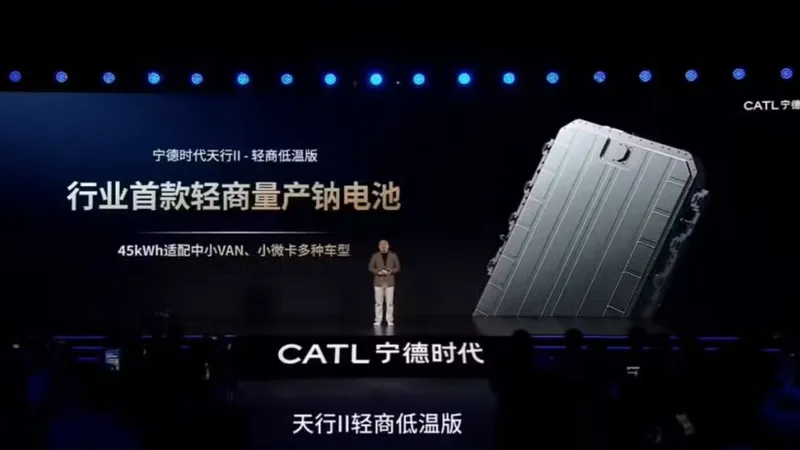
Coches Eléctricos La gran alternativa al litio sigue ganando terreno: más de 70 GWh de producción en marcha y mucho más por llegar Empresas y estados quieren reducir su dependencia del litio. Existe una alternativa barata y posible que está ganando terreno rápidamente. Los contratos de producción están creciendo. CATL, el mayor fabricante de baterías ya tiene su propia línea de productos de sodio.
Javier Gómara 22/11/2026 09:00 Actualizado a 22/11/2026 09:00 Añadir Híbridos y Eléctricos en Google El litio se ha convertido en uno de los elementos más importantes de nuestras vidas. El metal que alimenta a casi todas las baterías para vehículos eléctricos del mundo es escaso y caro de extraer. La industria trabaja en alternativas que reduzcan su independencia y todas las miradas apuntan en una sola dirección. Con más de 70 GWh en contratos de suministro firmados, las baterías de iones de sodio dejan claro que han salido del laboratorio para entrar en las fábricas.
Diversos estudios y análisis sitúan al sodio como la alternativa emergente al litio más competitiva en costes. Los últimos informes se centran en el almacenamiento de energía para la red eléctrica, pero también interesa en el mercado coche eléctrico, ya que los mayores fabricantes de baterías del mundo empiezan a probar este nuevo compuesto en turismos de calle . Un primer, pero importante paso. Más caras al comprarlas, más baratas a la larga Las fábricas cada vez producen más celdas de sodio.
Se prevé que los grandes fabricantes igualen el coste de las celdas de sodio al de las celdas de las baterías de litio-ferrofosfato (LFP) a finales de este mismo año. Sin embargo, si se suman los módulos y el sistema completo, esa igualdad no llegaría hasta después de 2030. Hoy, una batería de sodio cuesta de media unos 204 euros por kWh, frente a los 178 euros de una LFP. La cuenta cambia cuando se mira toda su vida útil.
En un proyecto de almacenamiento de 20 años, el coste total de propiedad es un 21% inferior, ya que no hace falta ampliar ni reponer capacidad con el tiempo y los gastos de funcionamiento son menores. China lleva la delantera Durante mucho tiempo el sodio ha sido descartado frente a otras alternativas minerales. Como ocurre con el litio, China marca el ritmo. BYD tiene prevista una capacidad de fabricación de 30 GWh en el país, mientras que CATL quiere tener al menos 1 GWh de baterías de sodio a finales de 2026.
Además, su tasa de aprendizaje, del 18% al 20% entre 2026 y 2035, es la más avanzada del sector. Dicho de forma sencilla, cada vez que se duplica la producción acumulada, el coste baja en esa proporción. Estados Unidos y Europa también tienen ya acuerdos de compra importantes, aunque los controles chinos a la exportación o la lenta expansión de las megafactorías estadounidenses pueden frenar el crecimiento a corto plazo. Frío, seguridad y ciclos, sus mejores bazas CATL espera iniciar la producción masiva de baterías de sodio este mismo año.
Los expertos, como Chen Liquan , destacan tres puntos fuertes del sodio: una cadena de suministro más segura, una larga vida en ciclos de carga y descarga y un amplio margen de temperaturas de funcionamiento. En el coche, esto se traduce en algo muy práctico. La batería Naxtra de CATL para turismos, presentada en abril de 2025, funciona en un rango de temperatura de -40 a 70 grados centígrados y conserva el 90% de su energía utilizable en condiciones de frío extremo, según la propia compañía. La marca también anuncia 175 Wh/kg de densidad energética, 500 kilómetros de autonomía y más de 10.000 ciclos.
Su mayor ventaja es su gran estabilidad. Los impuestos empujan más que los costes Las baterías de sodio son mucho más estables que las de litio a cualquier temperatura. A pesar de las ventajas y propiedades del sodio, hoy pesan más las políticas públicas que el precio. China anunció en julio de 2026 que vuelve a cobrar un impuesto especial a las baterías de iones de litio, tras más de diez años de exención, y deja fuera a las de sodio hasta finales de 2028.
Ese gravamen es del 2% desde septiembre de 2026 y subirá al 4% en septiembre de 2027. En Estados Unidos, los aranceles de cerca del 58% a las celdas chinas para almacenamiento favorecen la producción local de baterías de sodio. En Europa juega a su favor la obligación de declarar la huella de carbono que fija el Reglamento europeo de baterías. El litio seguirá mandando unos años Para los proyectos actuales, las baterías basadas en el litio siguen siendo la opción más probada y económicamente viable, y el gran vuelco económico no llegaría hasta 2030-2035.
Antes, el sodio tiene que producirse a mayor escala, afinar los materiales de sus celdas y demostrar que rinde igual año tras año. Lo más probable, es que convivan varias químicas, cada una en el uso que mejor domina. Con estos números, la ventaja del sodio en el coche no estará tanto en el precio de compra a corto plazo como en su aguante en invierno y en una cadena de suministro menos expuesta al litio. Temas Baterías de sodio Coches Eléctricos