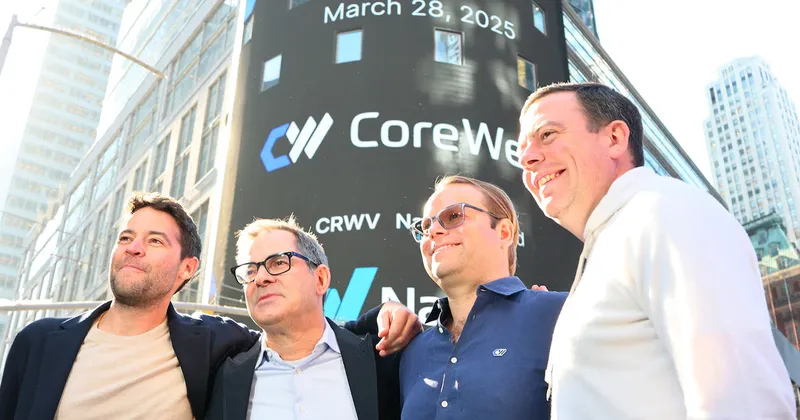
Bloomberg — “¿Qué es una GPU?”, preguntaron los ejecutivos de Blackstone Inc. a los directivos de CoreWeave Inc. También hicieron otra pregunta: “¿La inteligencia artificial es real?”. Eran consultas perfectamente lógicas en las primeras etapas del auge de la IA, cuando CoreWeave todavía era una empresa poco conocida de servicios de computación en la nube para inteligencia artificial que buscaba fondos para comprar chips. El grupo de oportunidades tácticas de Blackstone quedó convencido por las respuestas que recibió y lideró un préstamo de crédito privado por US$2.300 millones en 2023.
La operación marcó el primer gran acuerdo de este tipo y se convirtió en un modelo para el financiamiento respaldado por chips que, tres años después, se encamina a convertirse en un mercado de US$1 billón, superando incluso el endeudamiento destinado a construir los centros de datos que alojan esos chips. Es una muestra de hasta qué punto la expansión global de la IA y los mercados de crédito se han entrelazado en tan poco tiempo. Esta misma semana, el presidente de Blackstone, Jon Gray, calificó la demanda de inteligencia artificial como “parabólica”. Sin embargo, CoreWeave también representa la preocupación por el dinero que se está volcando al sector: sus acciones y bonos corporativos sufrieron fuertes caídas en las últimas semanas, mientras los inversores se preguntan si los ingresos de la IA podrán justificar alguna vez el extraordinario nivel de gasto.
El crecimiento proyectado del mercado atrajo a prácticamente todos los grandes bancos estadounidenses y gestores de activos alternativos, junto con el respaldo de los fabricantes de chips para IA Broadcom Inc. y Nvidia Corp., cuya capitalización conjunta ronda los US$7 billones. Broadcom trabaja con firmas de Wall Street en una operación de deuda por US$60.000 millones para una entidad especial que compraría chips conocidos como unidades de procesamiento tensorial (TPU, por sus siglas en inglés) y se los alquilaría a Anthropic PBC. Mientras tanto, SpaceX negocia una operación para captar US$40.000 millones destinados a comprar chips de Nvidia. Esto ocurre después de que Nvidia anunciara una alianza de US$500.000 millones con seis grandes entidades financieras para ayudar a sus clientes a comprar sus unidades de procesamiento gráfico, conocidas como GPU.
La magnitud del gasto amenaza con dejar a los mercados de deuda a merced de la rentabilidad de la IA. La avalancha de operaciones también podría encarecer el financiamiento para las empresas tecnológicas y otros sectores, a medida que compiten por un capital limitado en un contexto de tasas de interés crecientes. Los analistas de JPMorgan Chase & Co. prevén que el gasto en chips podría superar los US$3 billones hasta 2030, y que probablemente la mayor parte se financiará mediante deuda. “Estamos viendo financiamiento de proveedores a una escala que nunca habíamos visto, y de una manera que concentra el riesgo”, afirmó Jason Pompeii, director sénior de Fitch Ratings. “Eso simplemente aumenta la probabilidad de que, si la IA termina siendo una historia decepcionante, haya efectos en cadena en toda la cadena de suministro”. La estrategia se apoya en la convicción de que la demanda de capacidad de cómputo superará a la oferta durante años. “Estos financiamientos están vinculados al activo de mayor valor en el mercado, que es la capacidad de cómputo que producen los chips”, señaló Rich Myers, director global de productos estructurados y mercados de capitales privados de Morgan Stanley. “Hay muchas pruebas de que la demanda de capacidad de cómputo seguirá aumentando y superará a la oferta”.
Sin embargo, existen riesgos para que el impulso de la expansión se mantenga. La oposición local provocó una moratoria sobre nuevos proyectos de centros de datos en Texas, mientras que Oracle Corp. tomó medidas para postergar pagos de un proyecto en Nuevo México afectado por obstáculos regulatorios. Por su parte, OpenAI y Anthropic analizan una implementación más gradual por motivos de seguridad y preocupaciones existenciales, tras una serie de incidentes relacionados con el comportamiento de sistemas de inteligencia artificial. Pero gran parte del gasto ya está comprometido en megaproyectos de centros de datos en construcción, lo que garantiza la demanda de chips a medida que esas instalaciones comiencen a operar.
Con los proveedores prácticamente sin existencias y una grave escasez de memoria que impulsa los costos, las empresas que fabrican servidores con chips de IA de Nvidia informaron a sus clientes en agosto que los precios aumentarían más de un 15% en muchos casos. “Esta es una nueva parte de la economía que necesita un mecanismo ordenado para financiarse”, afirmó John Watson, director gerente sénior del grupo de oportunidades tácticas de Blackstone. Watson encuentra un paralelismo con los primeros años, marcados por la incertidumbre, de la industria automotriz y el Model T de Ford, el automóvil destinado al mercado masivo. “Si estuvieras financiando el Ford Model T, te habrías preguntado: ‘¿Qué estoy haciendo? ¿La gente realmente va a conducir automóviles?’”, dijo. “El mercado de financiamiento automotor es sólido, está bien entendido y tiene una escala enorme. Se convirtió en la máquina más comprada de Estados Unidos. Tenemos una visión similar para la capacidad de cómputo”.
Chips costosos Detrás de estas necesidades de capital está el hecho de que los chips cuestan entre dos y cuatro veces más que los centros de datos que los alojan, pero se deprecian en un período de aproximadamente cinco a seis años. En el principal proyecto del proveedor de servicios de computación en la nube para IA Nscale en Virginia Occidental, por ejemplo, se espera que la planta de generación eléctrica instalada en el lugar cueste US$6.500 millones y que el centro de datos y sus equipos demanden otros US$18.000 millones. Las GPU: US$47.000 millones. Los gigantes de la nube con grado de inversión, como Google, de Alphabet Inc.; Microsoft Corp.; Amazon.com Inc. y Meta Platforms Inc., cubren estos costos de hardware principalmente con efectivo o mediante emisiones de bonos de bajo costo en sus propios balances.
Pero OpenAI y Anthropic, que consumen miles de millones de dólares, carecen de esas reservas y de la capacidad de acceso a los mercados de deuda de esas compañías. Lo mismo ocurre con las empresas conocidas como neoclouds, especializadas en ofrecer servicios de computación en la nube para IA. “La construcción de esta infraestructura no tiene precedentes”, afirmó Mike Liberatore, responsable de finanzas empresariales de OpenAI. “No existe un manual que te muestre cómo pasar de cero a la inteligencia artificial general y conseguir dinero a través de los medios tradicionales, dado que se trata de un negocio muy intensivo en capital”, agregó, en referencia a la inteligencia artificial general (AGI, por sus siglas en inglés). VER MÁS: Blackstone lanzará su primer fondo de cobertura para “minimillonarios” Como consecuencia, la industria adaptó mecanismos del financiamiento de proyectos y de las finanzas estructuradas. Mediante la creación de vehículos de propósito especial (SPV, por sus siglas en inglés) que aíslan cada operación, los emisores consiguen deuda en función de los fundamentos de la transacción y de la calidad del cliente, y a menudo mantienen esos pasivos fuera de los balances corporativos.
El SPV es la entidad que toma prestado el dinero para comprar y poseer los chips. La deuda está respaldada por los flujos de caja del cliente previsto, que cubren los pagos de intereses y permiten amortizar completamente el pasivo con el tiempo, así como por el valor de los propios chips. Al alinear el vencimiento de la deuda con el calendario de depreciación previsto de los chips, de cinco a seis años, los prestamistas se protegen frente al riesgo de que el hardware pierda valor. Han surgido dos modalidades principales: operaciones en las que los clientes alquilan chips a un SPV para incorporarlos a sus propias plataformas tecnológicas, y transacciones en las que las empresas neocloud venden capacidad de cómputo a sus clientes y utilizan deuda para financiar la compra de los chips necesarios para ampliar el servicio.
Broadcom y Nvidia están llevando este esquema un paso más allá al ofrecer garantías para operaciones multimillonarias y comprometerse a respaldar a los prestamistas si algo sale mal. Esto permite alinear la calificación crediticia de la deuda con el grado de inversión del fabricante de chips y reducir los costos de financiamiento del SPV. Un representante de Broadcom declinó hacer comentarios, mientras que uno de Nvidia señaló que la compañía no tenía comentarios. Sus ejecutivos afirmaron anteriormente que consideran limitados los riesgos asociados con esta estructura de financiamiento.
Una calificación de grado de inversión es fundamental para acceder a las mayores fuentes de capital, en particular al dinero de las aseguradoras. La escala del financiamiento de infraestructura digital supera lo que pueden proporcionar los mercados tradicionales de deuda pública, por lo que requiere la participación de segmentos como el financiamiento de proyectos, las colocaciones privadas, los seguros y el crédito inmobiliario comercial, afirmó Chris Edson, director global de originación de Apollo Global Management Inc. “Nos hemos centrado en oportunidades de alta calidad crediticia, en las que los riesgos se mitigan mediante garantías respaldadas por activos, amortización de la deuda, poco o ningún riesgo residual o de renovación, diversificación y clientes con alta calidad crediticia”, señaló. El modelo de CoreWeave CoreWeave, cuya deuda tiene calificación especulativa y que no oculta su objetivo de alcanzar el grado de inversión, fue fundada en 2017 como una empresa de minería de criptomonedas. Luego aprovechó su experiencia con las GPU para reconvertirse rápidamente en proveedora de capacidad de procesamiento para inteligencia artificial.
Microsoft se convirtió en su principal cliente cuando el gigante tecnológico buscó acceder a más GPU para respaldar a su socio OpenAI. Para pagar los chips, los fundadores de CoreWeave recurrieron a su experiencia previa en materias primas. Adaptaron un modelo utilizado en mercados como el del gas natural licuado, en el que los clientes firman contratos primero y luego los desarrolladores utilizan esos acuerdos para obtener deuda con la que construir las instalaciones. La primera operación de deuda de 2023 estuvo respaldada por contratos con Microsoft y CoreWeave tuvo que pagar tasas de interés de dos dígitos, en torno a la mitad de la franja del 10% al 20%, para conseguir financiamiento. “Fue el proceso de debida diligencia más difícil que hice en mi vida”, recordó Brannin McBee, cofundador de CoreWeave, quien también relató las preguntas que Blackstone le había planteado a la empresa.
A medida que CoreWeave sumó nuevos clientes, pasó de las operaciones de crédito privado a líneas bancarias más baratas. La compañía tuvo su primer acercamiento al grado de inversión en marzo, cuando captó US$8.500 millones mediante un paquete de deuda respaldado por contratos con Meta. Wall Street evaluó el riesgo en función de la elevada calificación crediticia de Meta, en lugar de la calificación especulativa de CoreWeave, lo que redujo los costos de financiamiento a alrededor del 6%. Otras empresas siguieron el modelo de CoreWeave.
El año pasado, cuando xAI, de Elon Musk, necesitó chips de Nvidia para equipar su centro de datos Colossus 2, obtuvo financiamiento a través de un SPV que incluía una inversión de capital liderada por Valor Equity Partners. Apollo aportó casi US$11.000 millones en deuda para la operación. Apollo y Blackstone cerraron recientemente una operación de deuda por US$35.000 millones, denominada Big Sky, para respaldar a Anthropic. Fue la primera transacción de una plataforma creada por Broadcom, Apollo y Blackstone, llamada AI XPV, que podría financiar 20 gigavatios de capacidad.
Los estrategas de Bank of America Corp. estiman que ese volumen podría requerir US$235.000 millones en deuda respaldada por garantías para mediados de 2029. Se creó una entidad de financiamiento especial para captar la deuda destinada a comprar los chips, que Anthropic alquilaría. Broadcom aportó una garantía: si Anthropic incumple sus obligaciones, los chips se vuelven a alquilar o se venden para pagar la deuda pendiente, y el fabricante cubre cualquier déficit. Este respaldo permitió que los dos tramos sénior de la operación garantizados por Broadcom obtuvieran una calificación de grado de inversión.
El mayor de esos tramos paga una tasa de interés del 5,75%, inferior a la que Anthropic podría conseguir como empresa privada sin calificación crediticia. El tramo subordinado, más riesgoso y por US$4.500 millones, se colocó a una tasa del 8,5%. “El sector puede tener muchos riesgos, pero algunas estructuras de financiamiento mitigan esos riesgos más que otras”, afirmó Ross McAdam, responsable de deuda alternativa de L&G Asset Management en Estados Unidos. En agosto, Nvidia reunió una poderosa coalición integrada por Apollo, Blackstone, BlackRock Inc., Brookfield Asset Management, KKR & Co. y Goldman Sachs Group Inc. para conseguir financiamiento para infraestructura de IA. Nvidia respaldaría hasta el 25% de cada oportunidad.
Broadcom mantuvo conversaciones preliminares para organizar un financiamiento que ayude a OpenAI a comprar chips personalizados que ambas compañías están desarrollando en conjunto, informó Bloomberg este mes. Sin embargo, para alcanzar una escala verdaderamente significativa, la industria necesita pasar de los mercados privados a la deuda sindicada, en la que los bancos organizan emisiones de bonos y préstamos para venderlos y negociarlos entre inversores institucionales. A comienzos de este año, CoreWeave se convirtió en la primera empresa en acceder a los mercados sindicados con operaciones respaldadas por chips: dos préstamos apalancados que encontraron una sólida demanda entre los inversores. Pero el objetivo final es que estas estructuras de SPV accedan al mercado de bonos de grado de inversión, uno de los mayores y más baratos fondos de capital del mundo.
Caen los bonos Los bonos corporativos de CoreWeave con calificación especulativa sufrieron un golpe reciente. Algunos cayeron hasta alrededor de 80 centavos por dólar y llevaron sus rendimientos a aproximadamente el 15%, ante la preocupación de los inversores por el creciente endeudamiento de la compañía. Sin embargo, el mercado considera que sus dos préstamos apalancados respaldados por chips son instrumentos independientes. Ambos retrocedieron ligeramente, pero todavía cotizan cerca de su valor nominal.
En una declaración enviada a Bloomberg tras la liquidación de activos, el director ejecutivo de CoreWeave, Mike Intrator, afirmó que construir un nuevo tipo de empresa tecnológica implica atravesar momentos en los que el mercado debe procesar dudas sobre la adopción de la inteligencia artificial. “Ese escrutinio es importante, pero también lo es reconocer que las empresas tienen tecnologías, compromisos de clientes, estructuras de financiamiento y antecedentes de ejecución diferentes”, sostuvo. “Confiamos en nuestro modelo de negocio, nuestra tecnología, la calidad de nuestra ejecución y la disciplina constante que respalda nuestro motor financiero”. Riesgos potenciales A medida que ingresa capital al sector, los prestamistas se enfrentan a distintos riesgos. Debido a que la mayoría de las operaciones respaldadas por chips son transacciones privadas, los inversores no tienen una vía sencilla para vender sus posiciones en acuerdos de deuda que vinculan a un grupo reducido de fabricantes de chips, gigantes de la computación en la nube y empresas neocloud. Esto genera una fuerte exposición a un conjunto pequeño de participantes interconectados. “Los grandes se harán más grandes”, afirmó Dave Snyderman, socio gerente y director global de crédito alternativo y renta fija de Magnetar. “Es probable que los actores establecidos sean los que ganen, porque son los únicos que tendrán acceso al capital”.
Otro riesgo para los prestamistas es determinar hasta qué punto son realmente sólidos los contratos con los clientes. Las protecciones incluidas en los documentos podrían resultar menos firmes en la práctica, como ya ocurrió en mercados de crédito más riesgosos. Si los retornos de la IA decepcionan, las empresas tecnológicas podrían utilizar su poder de negociación para obligar a los prestamistas y a las empresas neocloud a renegociar acuerdos o contratos de alquiler. Todos dan por sentado que estos contratos son sólidos e inquebrantables, pero “yo observo el aspecto práctico”, afirmó Akhil Bansal, responsable de financiamiento respaldado por activos de Carlyle Group Inc. “Si hay siete empresas que proporcionan prácticamente todo el respaldo crediticio para las GPU, ¿quién tiene el poder de negociación?”.
La complejidad mantiene al margen a algunos inversores. “Se trata de una estructura novedosa”, afirmó Laura Parrott, responsable de renta fija privada de Nuveen. “No hemos visto cómo funciona si se produce algún tipo de interrupción”, agregó. También señaló que, por ahora, prefiere no conceder préstamos para grandes operaciones con chips respaldadas por emisores con calificación de grado de inversión hasta que el mercado se desarrolle más. La evolución de los chips A medida que evolucione el mercado de chips, también lo harán los mecanismos utilizados para financiar el hardware. Las primeras investigaciones y la experiencia de uso en el mundo real muestran que los chips duran más de lo que sugiere el tratamiento contable actual, lo que facilitaría su financiamiento.
Podría surgir para los semiconductores un equivalente de Kelley Blue Book, la guía de referencia para determinar el valor de los automóviles nuevos y usados. Eso permitiría desarrollar mercados de compraventa y cobertura de riesgos para los chips, afirmó Karen Fang, directora global de infraestructura y financiamiento sostenible, y codirectora de los equipos globales de soluciones de capital de Bank of America. “Cuando tengamos suficiente historial de datos y experiencia acumulada con los chips, empezaremos a ver un mercado de arrendamiento mucho más sólido”, señaló. Además, captar deuda respaldada por chips podría resultar más sencillo para OpenAI y Anthropic cuando salgan a bolsa, especialmente si logran obtener calificaciones de grado de inversión y estructurar operaciones por su cuenta. El objetivo final de Nvidia, Blackstone y sus pares de Wall Street es convertir una unidad de capacidad de cómputo en una clase de activo, de modo que inversores de todo el mundo puedan “financiar capacidad de cómputo porque entendemos su valor económico”, afirmó Watson, de Blackstone.
Lea más en Bloomberg.com